Opinioni forti
Qualche giorno fa, mentre ascoltavo uno dei miei podcast preferiti, rimasi quasi stupito dall'affermazione (volutamente provocatoria) di uno degli host: "90/60 + DBMF è ormai Pareto superior a 60/40", con il non-troppo-implicito sottotesto: "se hai ancora un 60/40 sei un coglione".
Pur essendo generalmente d'accordo (e avendo in portafoglio un'allocazione simile), mi è venuta la naturale curiosità di guardare i numeri alla base di questo claim.
Per i fan di "VWCE & chill", breve recap:
- per 60/40 si intende generalmente un portafoglio composto al 60% da azioni (solitamente di aziende diversificate a livello globale) e al 40% da obbligazioni (qui la scelta è più complessa e dipende dal paese o dalla valuta di riferimento);
- per 90/60 si intende invece un'esposizione al 90% in azioni e al 60% in obbligazioni, ottenuta tramite l'utilizzo di contratti futures obbligazionari.
- Lastly, DBMF è un ETF che cerca di replicare la performance dei maggiori fondi di managed futures (CTA funds) che operano tramite trend following
Di conseguenza, la ratio dietro un portafoglio 90/60 + managed futures (da qui in avanti: "model portfolio") è quella di combinare la capital efficiency, ossia l'uso efficiente del capitale e quindi della leva finanziaria per sfondare il muro del 100% e liberare spazio per altre asset class; con i managed futures, in grado di offrire diversificazione aggiuntiva anche quando bonds e stocks vanno in rosso.
Dal punto di vista pratico, per il 90/60 si possono considerare i due ETF più diffusi:
- NTSX (90% equities US + 60% futures su Treasury USA)
- NTSG (90% equities dei mercati sviluppati con un
spiacevolefiltro ESG + 60% futures su titoli di Stato di paesi sviluppati)
mentre per i managed futures, a seconda di investire in prodotti UCITS o meno, esistono diversi ETF oltre a DBMF che offrono esposizione trend following tramite contratti futures.
Dettagli e approfondimenti disponibili nell'appendice tecnica in coda all'articolo e nel relativo notebook Python su Github.
Reverse Engineering
L'idea dietro questa breve analisi è, again, capire se "regge" la Pareto superiority, o, in altre parole, studiare la performance relativa del model portfolio rispetto a un classico 60/40.
Sulla carta, tutto sembra facile: prendi gli ETF menzionati, esegui un backtest di qualche decina d'anni, calcoli Sharpe e CAGR e il gioco è fatto. Peccato che NTSG abbia due anni di storia, DBMF poco di più e la scelta di un unico ETF di bond sia tutt'altro che scontata e dipenda fortemente dalla valuta di riferimento e dal paese di residenza.
Per quanto riguarda il 60/40 tuttavia, la soluzione è abbastanza semplice: una combinazione lineare degli indici MSCI World Net Total Return e FTSE WGBI Developed Markets (con una stima ottimistica di TER dello 0.10% per ciascuno), permette di avere una proxy per un ETF 100% azionario e un portafoglio 60/40.
(Nell'analisi, tuttavia, queste proxy sono sostituite con i rendimenti degli ETF "veri" quando disponibili per maggiore fedeltà.)
Per NTSG la faccenda è leggermente più complicata.
In primis, l'ETF investe tramite contratti futures che, per loro natura, non hanno una serie di prezzi continua nel tempo, in quanto soggetti a delivery e rolling. Esistono ricostruzioni di serie storiche "aggiustate" che riconciliano il divario tra un contratto e l'altro, ma fare backtest su di esse comporta una serie di semplificazioni e l'omissione dei costi di transazione e roll.
Secondariamente, NTSG ha una metodologia tutt'altro che semplice: oltre ad applicare un filtro ESG sulle azioni, investe in futures su titoli di Stato di Stati Uniti, Germania, Giappone e Regno Unito e ribilancia le posizioni periodicamente a febbraio, maggio, agosto e novembre o quando l'esposizione si discosta da quella target per oltre 5 punti percentuali.
Di conseguenza, sono partito da un modello semplificato di return stacking:
dove è il ritorno dell'indice azionario, di quello obbligazionario e rappresenta il costo del finanziamento.
La versione effettivamente usata nel backtest aggiunge il TER mensile della proxy (0.25% annuo) e un drag annuo sul nozionale obbligazionario:
(Da dicembre 2024 il backtest usa invece i rendimenti reali osservati di NTSG e non più l'ETF replicato sinteticamente)
Il limite principale di questo modello è che un indice di obbligazioni cash unhedged, misurato in USD, incorpora il cambio sul valore dell’intera posizione. Al contrario, un future su obbligazioni estere non implica necessariamente un’esposizione valutaria sull’intero nozionale: pesano la valuta del contratto, dei margini e la conversione del P&L.
Per quanto riguarda DBMF, la metodologia disponibile non è sufficiente per ricostruire fedelmente le esposizioni storiche ai singoli contratti futures né per replicare il Dynamic Beta per ogni fondo CTA tracciato.
Di conseguenza, ho considerato tre possibili indici proxy (SG Trend, SG CTA e BarclayHedge BTOP50) e il fattore AQR TSMOM, e li ho confrontati con DBMF nei mesi comuni (giugno 2019/maggio 2026) osservandone la correlazione.
SG CTA risulta il più affine (maggiore correlazione, minore tracking error), ed è dunque scelto come proxy sintetica tra il 2000 e il 2019, mentre per gli anni precedenti sono stati considerati i ritorni di BTOP50 e per quelli successivi le performance di DBMF in carne e ossa.
Avendo dunque tutti gli ingredienti sul tavolo, restano alcuni parametri liberi da scegliere/calibrare (principalmente legati alle stime dei costi dei futures, delle fee dei prodotti e delle strategie di ribilanciamento). Again, dettagli tecnici e la ratio dietro ogni scelta nell'appendice.
Gli anni di Cristo e qualcosina in più
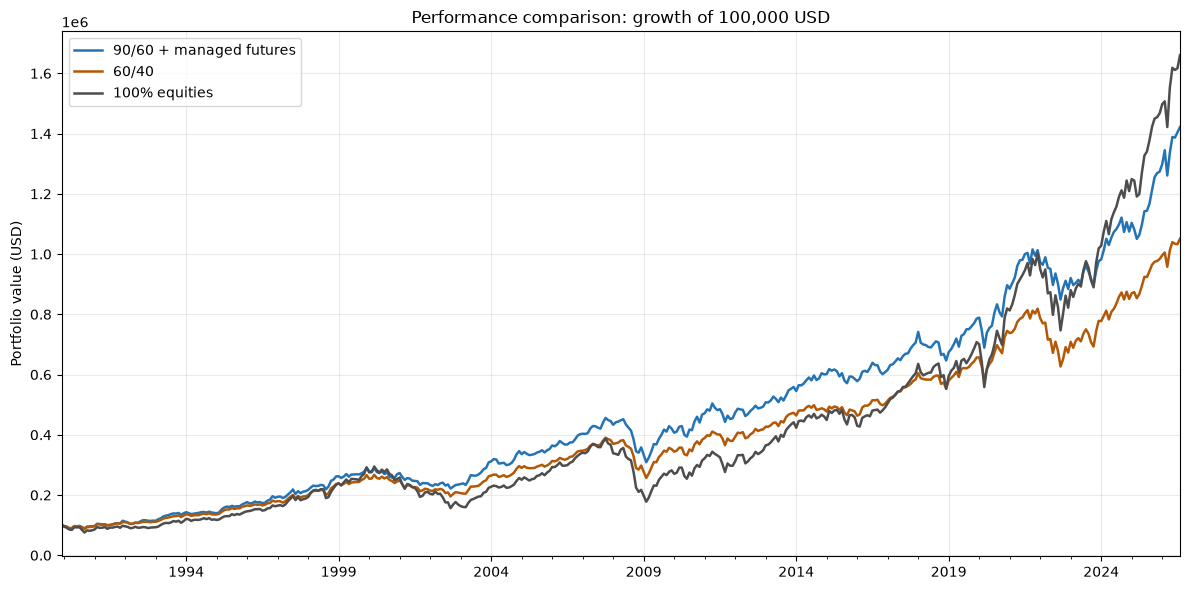
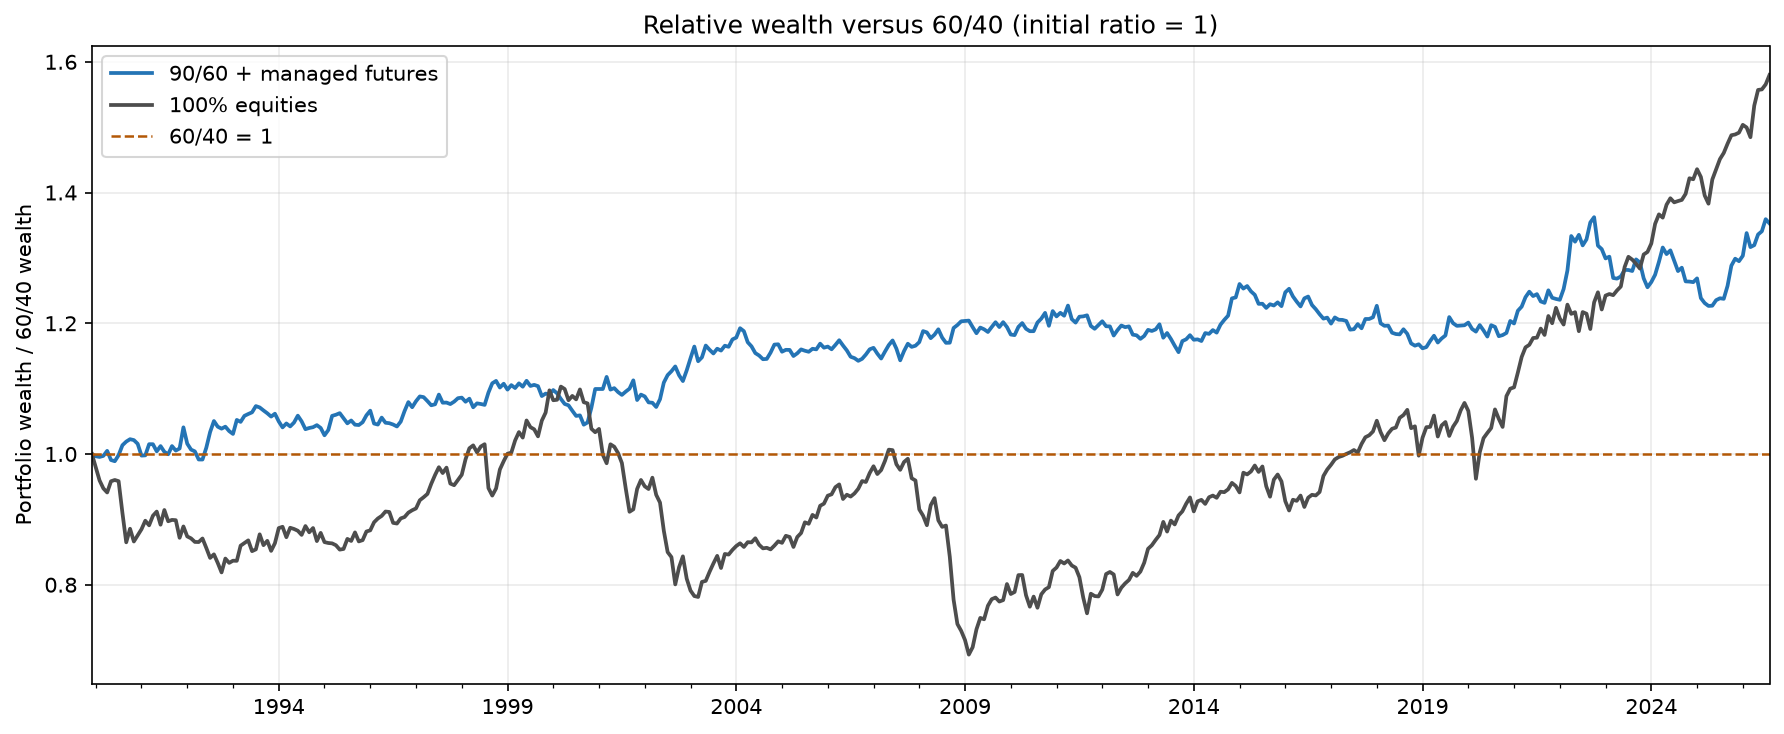
Il backtest in USD copre dal 1990 al 2026 confrontando 60/40 e 100% stocks con il model portfolio. Nella sua versione in EURO senza hedging valutario, a parità di configurazione iniziale, il fattore valutario è comune e di conseguenza le performance relative sono necessariamente preservate. Al contrario, volatilità, drawdown e rapporti di rischio-rendimento restano sensibili al cambio valuta.
| Portafoglio | CAGR | Volatilità | Max drawdown | Average drawdown |
|---|---|---|---|---|
| 90/60 + managed futures | 7.51% | 10.35% | -32.25% | -4.37% |
| 60/40 | 6.63% | 9.94% | -34.24% | -4.43% |
| 100% stocks | 7.96% | 15.02% | -54.09% | -9.48% |
(L’average drawdown è misurato come la media dei drawdown di fine mese sull’intero periodo, inclusi i mesi con drawdown nullo).
Tirando un po' le somme.... se volessimo fare i "pignolazzi", in questa configurazione il model portfolio NON risulta Pareto superior a un classico 60/40 (si noti infatti la maggiore volatilità) ma, assumendo un buon margine d'errore e chiudendo un occhio, la tesi regge.
A fronte di 41 basis point di volatilità in più, il model portfolio presenta un CAGR maggiore (7.51% vs 6.63%) e un drawdown medio leggermente meno profondo rispetto a un classico 60/40. Si noti anche che, senza troppe sorprese vista la presenza di un ulteriore diversificatore (i managed futures!), il model portfolio offre anche un profilo di rischio più conservativo rispetto al 100% stocks. In questo caso infatti, a fronte di un CAGR tutto sommato simile (7.51% vs 7.96%), il model portfolio presenta volatilità e average drawdown nettamente inferiori in valore assoluto (10.35% vs 15.02% e -4.37% vs -9.48%).
| Portafoglio | Ulcer index | Sharpe | Sortino | Calmar |
|---|---|---|---|---|
| 90/60 + managed futures | 7.23% | 0.49 | 0.75 | 0.23 |
| 60/40 | 7.90% | 0.43 | 0.62 | 0.19 |
| 100% stocks | 15.31% | 0.41 | 0.58 | 0.15 |
Facendo uno step avanti nell'analisi, emergono (almeno) altre due cose worth mentioning:
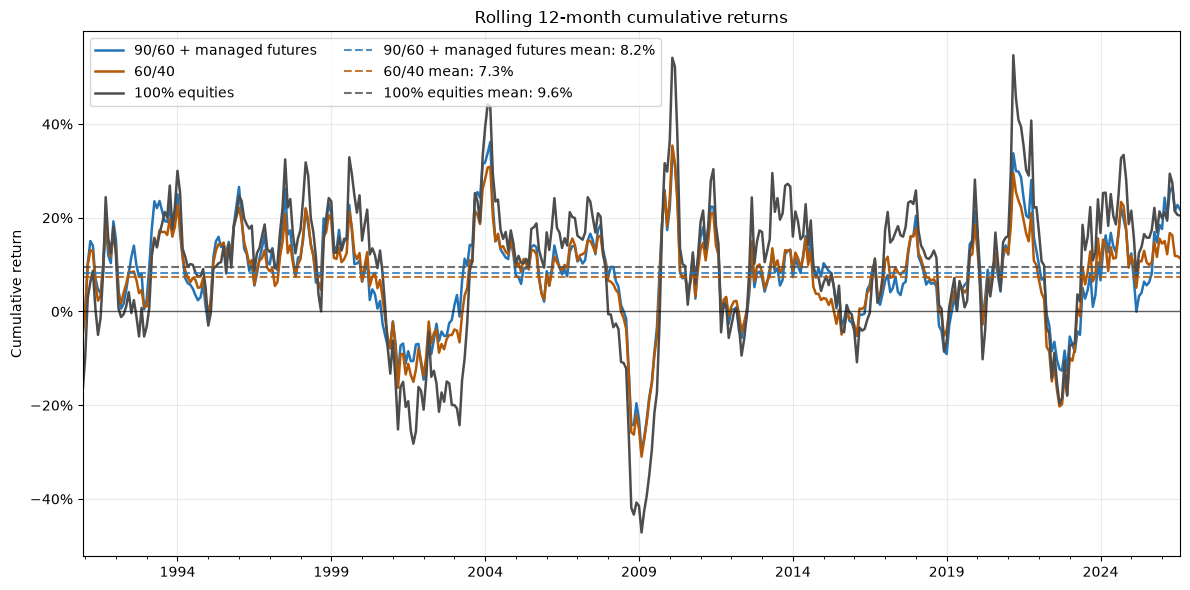
- la deviazione standard dei rendimenti cumulati rolling su 12 mesi (e di conseguenza il rischio di sequenza) è simile tra model portfolio e 60/40 (10.35% vs 9.97%), mentre è più alta per il 100% stocks (15.87%).
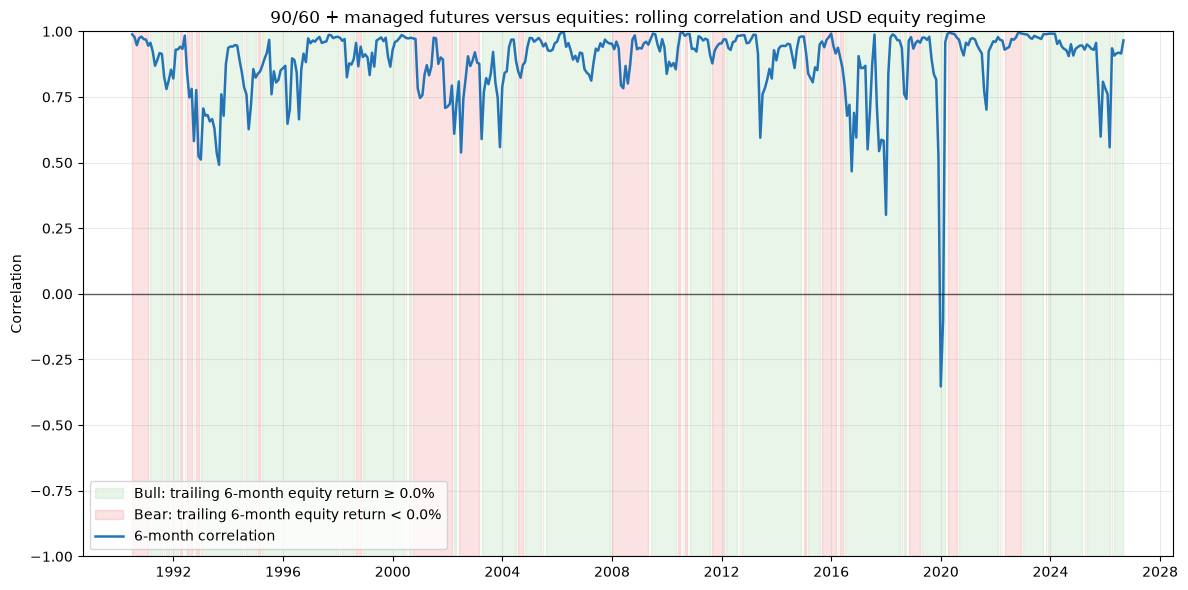
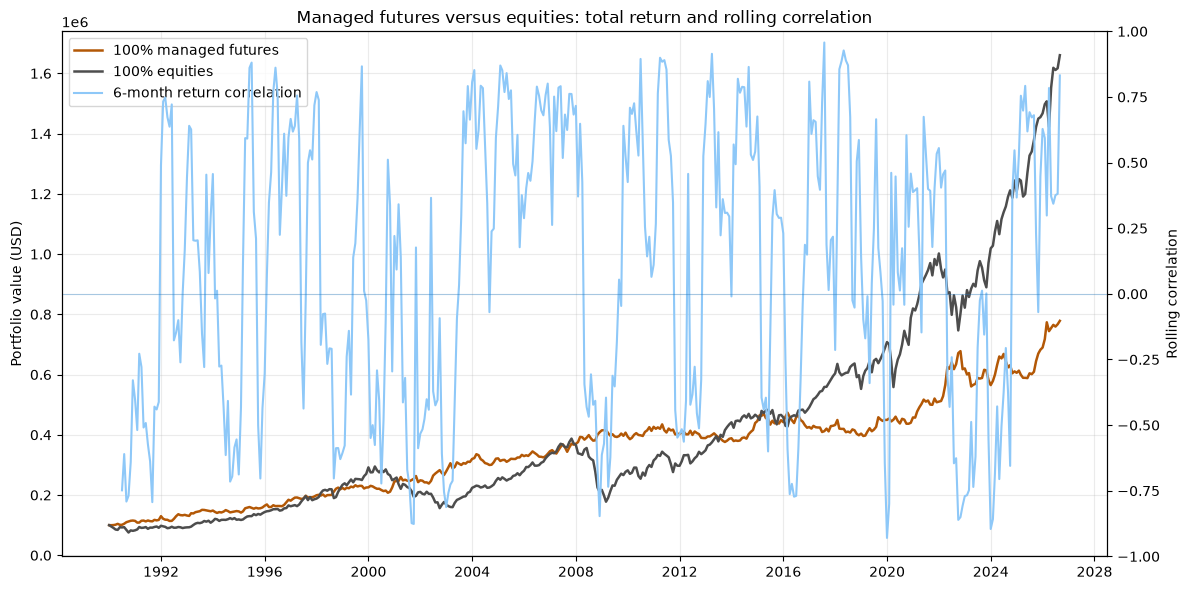
- la correlazione rolling a sei mesi tra managed futures e 100% equities diminuisce durante i bear market azionari, a dimostrazione del fatto che il diversificatore funziona soprattutto nei momenti in cui tutto sembra andare a puttane. Al contrario, nei momenti di forti bull market (esattamente come dal covid a oggi), difficile overperformare le azioni in termini di rendimento atteso.
In conclusione, lungi da me 1) promuovere NTSG 2) denigrare VWCE & chill 3) sfidare gente che ne sa molto più di me...
Numeri e commenti nascono solo da una curiosità e dalla necessità di modellare un problema nel modo più accurato possibile, anche quando dati e regole del gioco sono tutt'altro che chiari.
Secondariamente, come già accennato qui, attribuisco rilevanza molto limitata ai backtest... se "past performance is not indicative of future results" è una delle frasi più abusate a Wall Street ci sarà un motivo!
Cheers!
Reference
Source code (Python Notebook by Giacomo)WisdomTree U.S. Efficient Core Fund (NTSX) - Nasdaq
WisdomTree Global Efficient Core UCITS ETF (NTSG) - MarketWatch
iMGP DBi Managed Futures Strategy ETF (DBMF) - iM Global Partner
FTSE World Government Bond Index - factsheet e metodologia (LSEG)
The basics of U.S. Treasury futures (CME Group)
SG Prime Services Indices e BTOP50 - indici e dati (BarclayHedge / ION Analytics)
TooBigToFail - Un podcast di finanza personale cialtrone
Appendice
A1. Metodologia
Il backtest usa rendimenti mensili in USD da gennaio 1990 ad agosto 2026. Il 60/40 e il 100% azionario sono costruiti con le rispettive serie storiche disponibili; il model portfolio combina un'esposizione azionaria del 90%, un'esposizione obbligazionaria target del 60% e una quota di managed futures. Quando disponibili, i rendimenti osservati di NTSG e DBMF sostituiscono le rispettive proxy sintetiche.
Per estendere il campione, il 90/60 è approssimato con indici azionari e obbligazionari più un drag annuo dello 0,50% applicato al nozionale obbligazionario; DBMF è invece rappresentato da SG CTA nel periodo 2000–2019 e da BTOP50 negli anni precedenti. I risultati rimangono quindi molto indicativi e sensibili alle scelte di indici e parametri di calibrazione.
| TICKER | Nome prodotto | Metodologia e info di base |
|---|---|---|
| N/D (indice) | MSCI World Net Total Return | Indice azionario dei mercati sviluppati, con dividendi netti reinvestiti; proxy azionaria storica in USD. Sostituito dai rendimenti osservati di URTH quando disponibili. |
| WGBI DM (indice) | FTSE World Government Bond Index Developed Markets | Obbligazioni governative investment-grade a tasso fisso e in valuta locale dei mercati sviluppati; serie USD non coperta dal cambio, usata come proxy obbligazionaria. Sostituita dai rendimenti osservati di IGLO quando disponibili. |
| USD T-bills (serie) | U.S. Treasury Bills | Rendimento mensile di riferimento per la liquidità/finanziamento in USD e per il tasso privo di rischio. |
| BTOP50 | BarclayHedge BTOP50 Index | Benchmark diversificato dei managed futures, basato sui rendimenti netti dei CTA; proxy principale del periodo 1990–1999. |
| SG CTA | SG CTA Index | Indice di CTA con rendimenti netti dei gestori; proxy principale del periodo 2000–maggio 2019, scelta per maggiore affinità con DBMF nel confronto comune. |
| SG Trend | SG Trend Index | Indice di strategie trend-following; usato come proxy candidata nel confronto con DBMF, non nella serie storica baseline. |
| TSMOM (fattore) | AQR Time Series Momentum | Fattore momentum temporale su futures; serie di rendimenti in eccesso, confrontata con DBMF e utilizzabile per estensioni opzionali del campione prima del 1987. |
| URTH (ETF) | iShares MSCI World ETF | Rendimenti osservati dell’ETF azionario usati al posto della proxy MSCI World dopo l’inizio della serie disponibile. |
| IGLO (ETF) | iShares Global Government Bond UCITS ETF | Rendimenti osservati dell’ETF obbligazionario usati al posto della proxy FTSE WGBI dopo l’inizio della serie disponibile. |
| NTSG (ETF) | WisdomTree Global Efficient Core UCITS ETF | Rendimenti osservati usati al posto della proxy sintetica 90/60 da dicembre 2024. |
| DBMF (ETF) | iMGP DBi Managed Futures Strategy ETF | Rendimenti totali osservati, netti delle spese del fondo. |
A2. Rischio valutario della proxy obbligazionaria
La proxy del 90/60 usa un indice di obbligazioni estere non coperto dal rischio di cambio. Nello specifico, il rendimento dell'indice totale si compone da prezzi, cedole del sottostante obbligazionario e del cambio valuta.
Un future obbligazionario si espone al rendimento del titolo tramite margini e collaterale, senza richiedere l'acquisto dell'intero nozionale nella valuta estera. Di conseguenza, il 60% di un indice obbligazionario cash non equivale necessariamente al 60% di futures obbligazionari.
NTSG mantiene collaterale in USD, EUR, GBP e JPY; la proxy combina invece obbligazioni non coperte con finanziamento legato ai T-bill USA. Cambiano quindi esposizione valutaria, carry, finanziamento e collaterale. Il drag inserito nel modello rappresenta solo un costo ipotetico e non elimina queste differenze. Di conseguenza, volatilità, correlazioni e rendimenti della proxy rischiano di discostarsi da quelli di NTSG.
A3. Sensibilità delle ipotesi
Sulla configurazione gennaio 1990–agosto 2026, il CAGR resta sensibile alle assunzioni di drag.
| Ipotesi | CAGR model portfolio |
|---|---|
| Drag obbligazionario 0% annuo sul nozionale | 7.71% |
| Drag obbligazionario 0.50% annuo sul nozionale (baseline) | 7.51% |
| Drag obbligazionario 1.00% annuo sul nozionale | 7.31% |
| Gross-up CTA ipotetico 2%/20%, con drag baseline | 8.52% |
Gli indici CTA usati come proxy riportano rendimenti netti delle commissioni dei gestori. Per stimare in via esplorativa un rendimento lordo, il notebook applica un modello ipotetico di fee 2/20 (management fee del 2% annuo e performance fee del 20% sui nuovi massimi del NAV). La commissione di performance viene quindi invertita solo quando il NAV netto supera il precedente massimo storico.
Tuttavia, la configurazione baseline non applica il gross-up. La configurazione 2/20 è mostrata soltanto come sensibilità: applicarla aumenterebbe il CAGR del model portfolio dal 7,51% all'8,52%. Il TER ipotetico della proxy managed futures resta comunque applicato ai mesi sintetici.
A4. Proxy NTSG
Utilizzando un drag pari a zero, il breve confronto tra NTSG e il proxy 90/60, da dicembre 2024 ad agosto 2026 mostra:
- correlazione mensile 0.990
- tracking error annualizzato 1.75%
Ciò nonostante, il backtest utilizza 0.50% annuo sul nozionale obbligazionario nei mesi sintetici per adottare un approccio più conservativo.