Retrospectives
Mettere in discussione "stocks for the long run" significa proporre, anche per l'investitore retail con ampio orizzonte temporale e bassa avversione al rischio, un'alternativa che vada oltre il (semplice) approccio "100% azioni", motivo per cui, nell'ultimo blog post, ho presentato un model-portfolio che sto studiando da qualche mese, risultato da numerosi confronti e considerazioni sulla mia situazione finanziaria attuale.
TL;DR: il portafoglio si compone dei seguenti ETF
| ETF | Exposure | Weight |
|---|---|---|
| NTSG | Global Equities + Global Bonds | 60% |
| COM | Commodities with trend following | 10% |
| DBMF | Managed Futures | 15% |
| GDE | US Equities + Gold | 10% |
| TAIL | Deep OTM options | 5% |
e la conseguente esposizione ad asset class/fattori di rischio:
| Asset Class | Nominal exposure |
|---|---|
| Stocks | 63% |
| Bonds | 36% |
| Commodities | 10% |
| Trend | 15% |
| Gold | 9% |
| Tail risk | 5% |
| Total | 138% |
(Si noti che il totale è a causa della leva implicita dei contratti futures presenti in NTSG e in GDE, di cui ho spiegato brevemente il meccanismo alla base qui)
Da quando ho pubblicato l'articolo, ho ricevuto (fortunatamente) numerosi commenti, domande e richieste di chiarimento, tra cui una banalissima (ma scontata) domanda: "sì, okay, ma hai dei backtest"?
(Again) TL;DR: no... per il semplice motivo che gli strumenti in portafoglio sono abbastanza giovani e, anche sostituendoli con prodotti con strategie o filosofie simili, non ci sono abbastanza dati storici per fornire una panoramica sulle performance del portafoglio in tutti i regimi di mercato (a meno di avere un terminale Bloomberg o dati specifici da fondi privati...)
Ciò nonostante, la domanda mi ha spinto a recuperare e analizzare molti più dati di quelli che avevo già recuperato... cercando di buttare giù qualche riflessione nelle seguenti righe.
Prima di parlare di correlazioni, serie storiche e metriche di performance, tengo a dire che attribuisco importanza ridotta ai backtest, per i seguenti motivi:
- la maggior parte di questi si concentra su finestre temporali ridotte (sfido la maggior parte dei portafogli a essere testati su ritorni rolling di 30+ anni in presenza di periodi di stagflazione, rally azionari o cigni neri)
- sono convinto che vedere un in un backtest online a fronte di un risultato complessivo positivo sia diverso da perdere un anno di stipendio (e lo dice uno che non ha mai visto il proprio portafoglio perdere numeri a 5 cifre)
- mi piace l'idea di affidarmi alla teoria economica, supportata dai dati, per ottenere un'esposizione a fattori di rischio che, sempre secondo ipotesi testate negli anni, hanno performance e correlazioni diverse in regimi di mercato diversi
- i backtest restano validi finché [nome di politico ] non fa [cazzata] o un nuovo modello AI di frontiera esce dai laboratori di [azienda AI] e ci ammazza tutti.
Una serie di buone approssimazioni... (direbbe Taylor)
Tornando però alla necessità di vedere numeri e di crescita, sono partito dallo studio della correlazione rolling a 52 settimane dei ritorni settimanali degli strumenti in portafoglio rispetto all'MSCI World Standard Price Index in USD (si, lo so, l'indice NON è investibile, esclude dividendi, mercati emergenti e small cap ma, ai findi di misurare i co-movimenti rispetto all'azionario, mi sembra un'approssimazione valida)
Riservandomi l'opzionalità di modificare leggermente il peso dell'azionario all'interno del portafoglio (in base alla mia situazione finanziaria, meno alle condizioni di mercaro) ed essendo ancora in fase di ottimizzazione, mi sono concentrato sulle singole asset class come strumenti potenzialmente complementari tra loro, rispetto alla performance o la correlazione del portafoglio complessivo.
Ciò nonostante, anche nella valutazione delle componenti singole, resta presente un forte selection bias: la scelta è infatti fortemente influenzata dalla storia recente e non vi è evidenza out-of-sample sulle loro proprietà di diversificazione.
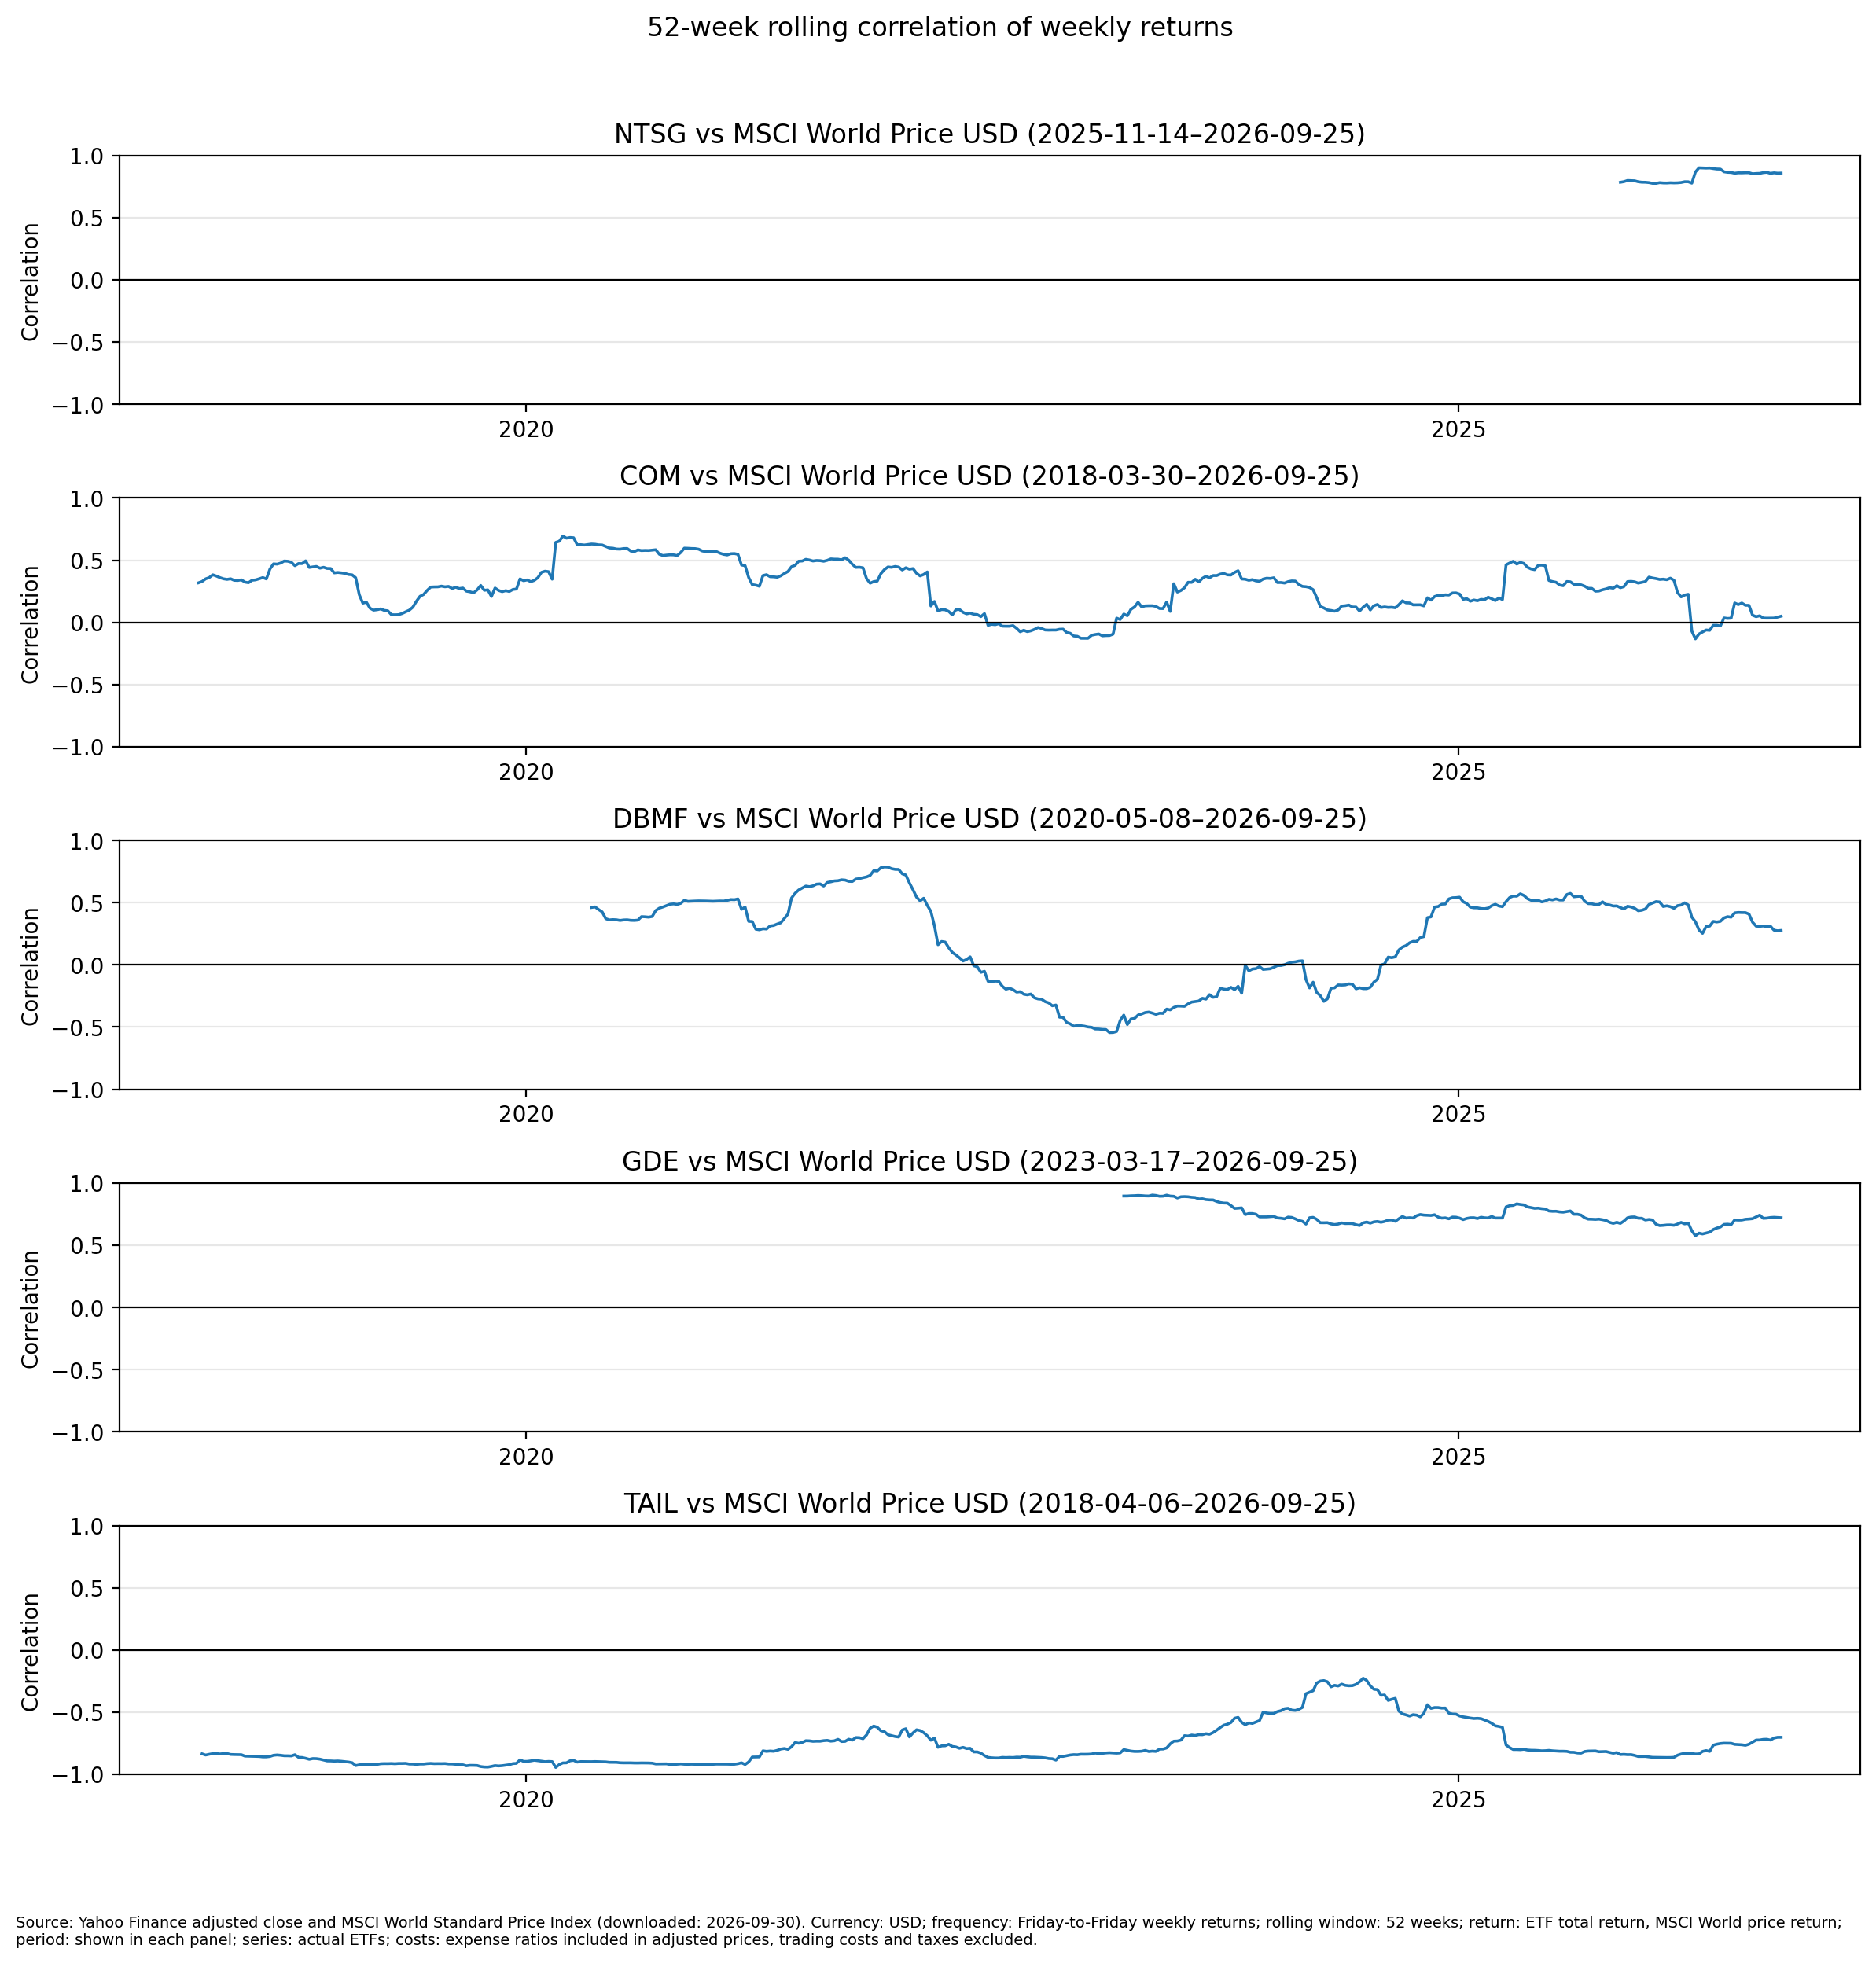
Come facilmente osservabile, i data point, soprattutto per NTSG, DBMF e GDE, sono insignificanti, tanto da non poter trarre alcuna conclusione a riguardo. Allargare lo studio delle correlazioni a asset class o indici sintetici (e non agli ETF specifici) risolve parzialmente il problema:
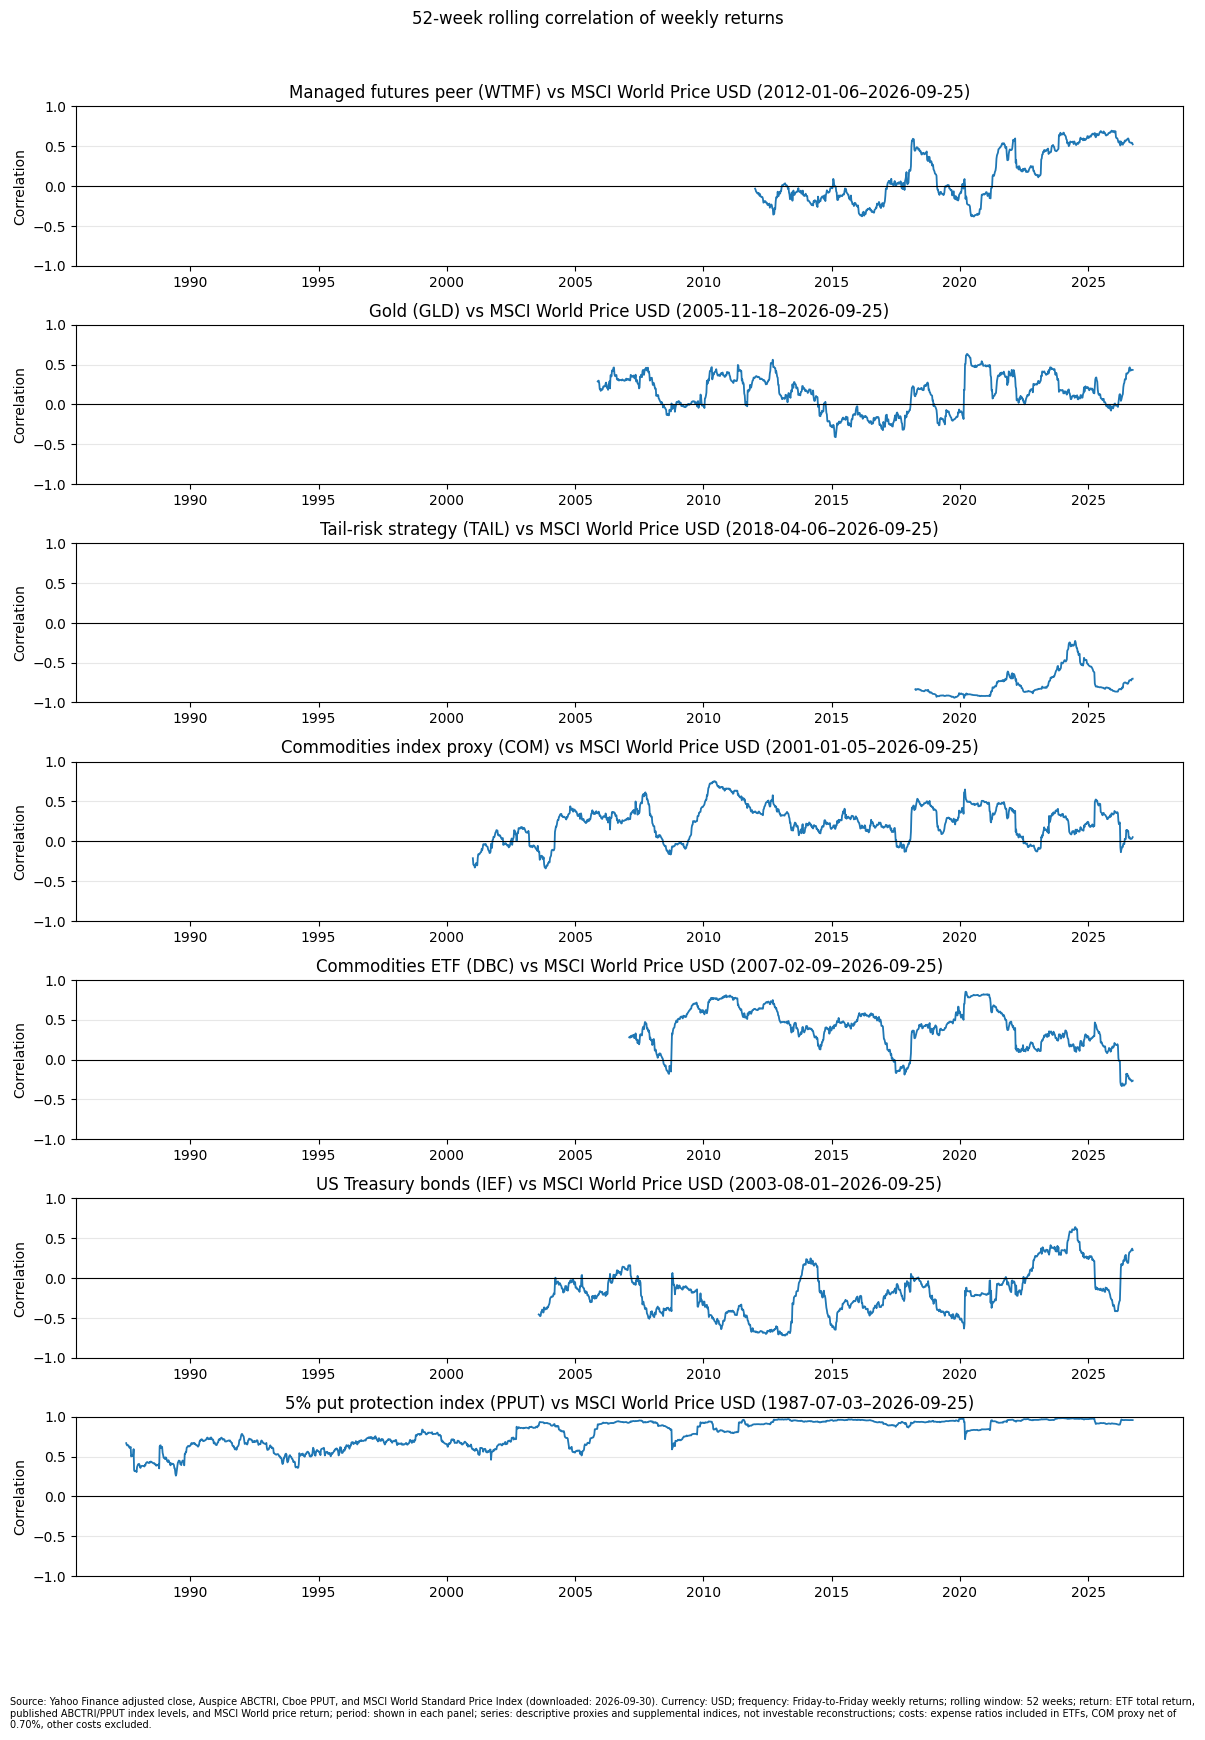
Al di là dei numeri precisi in sé, alcune sulle considerazioni generali:
-
I Managed Futures (WTMF) almeno fino al 2022, non hanno esibito una correlazione stabile con MSCI World. Dal primo dato disponibile nel 2012 alla fine del 2021, le correlazioni media e mediana sono state rispettivamente -0.04 e e -0.09; con dati positivi solo nel nel 31% delle osservazioni oscillando, nello stesso intervallo, tra -0.38 e 0.59 e salendo e 0.45 verso fine 2021.
-
La correlazione dell'oro (GLD) presenta una mediana vicino allo 0, variando da -0.41 nel febbraio 2015 a 0.63 nell'aprile 2020. Risulta inoltre negativa in parte del 2013-2018, si alza fino attorno a 0.6 durante lo shock Covid, si attesta 0.25 a fine 2022, per tornare legger leggermente negativa a fine 2025. Il metallo prezioso non rappresenta quindi un hedge azionario permanente: dollaro, tassi reali, inflazione, domanda di liquidità e acquisti difensivi influenzano il prezzo in momenti diversi... ma, ciò nonostante, molteplici studi lo classificano come buon diversificatore in un portafoglio azionario.
-
L'ETF TAIL presenta, come previsto, correlazione negativa con MSCI World: nel sample disponibile resta sempre negativa, segno coerente con le put SPX e il carry negativo costituito dal premium pagato e il decadimento delle opzioni.
-
Le commodity mostrano correlazioni moderate, variando notevolmente in base alla strategia e al periodo: Il proxy sinteitco COM oscilla tra -0.34 e 0.75, mentre DBC e PDBC si muovo in un intervallo più ampio (-0.35, 0.85). Nel 2022, in seguito al crollo azionario, inflazione e shock energetico sostennero le materie prime: la correlazione scese da 0.41 a -0.13 per COM e da circa 0.48 a 0.11 per DBC/PDBC.
Allo stesso modo, Nel 2008 (quando MSCI World perse circa il 42%), COM era vicino a zero e DBC passò da -0.07 a metà anno a 0.47 a fine anno.
Tuttavia, dopo il loro picco, crollo della domanda e liquidazioni simultanee fecero scendere contemporaneamente azioni e commodity: la diversificazione fu quindi più marcata nella fase iniziale e nella successiva ripresa, non durante tutta la crisi. Si ricordi inoltre che COM può essere long o flat (in base alla strategia trend), mentre DBC e PDBC sono esposizioni commodity long-only con regole di roll differenti.
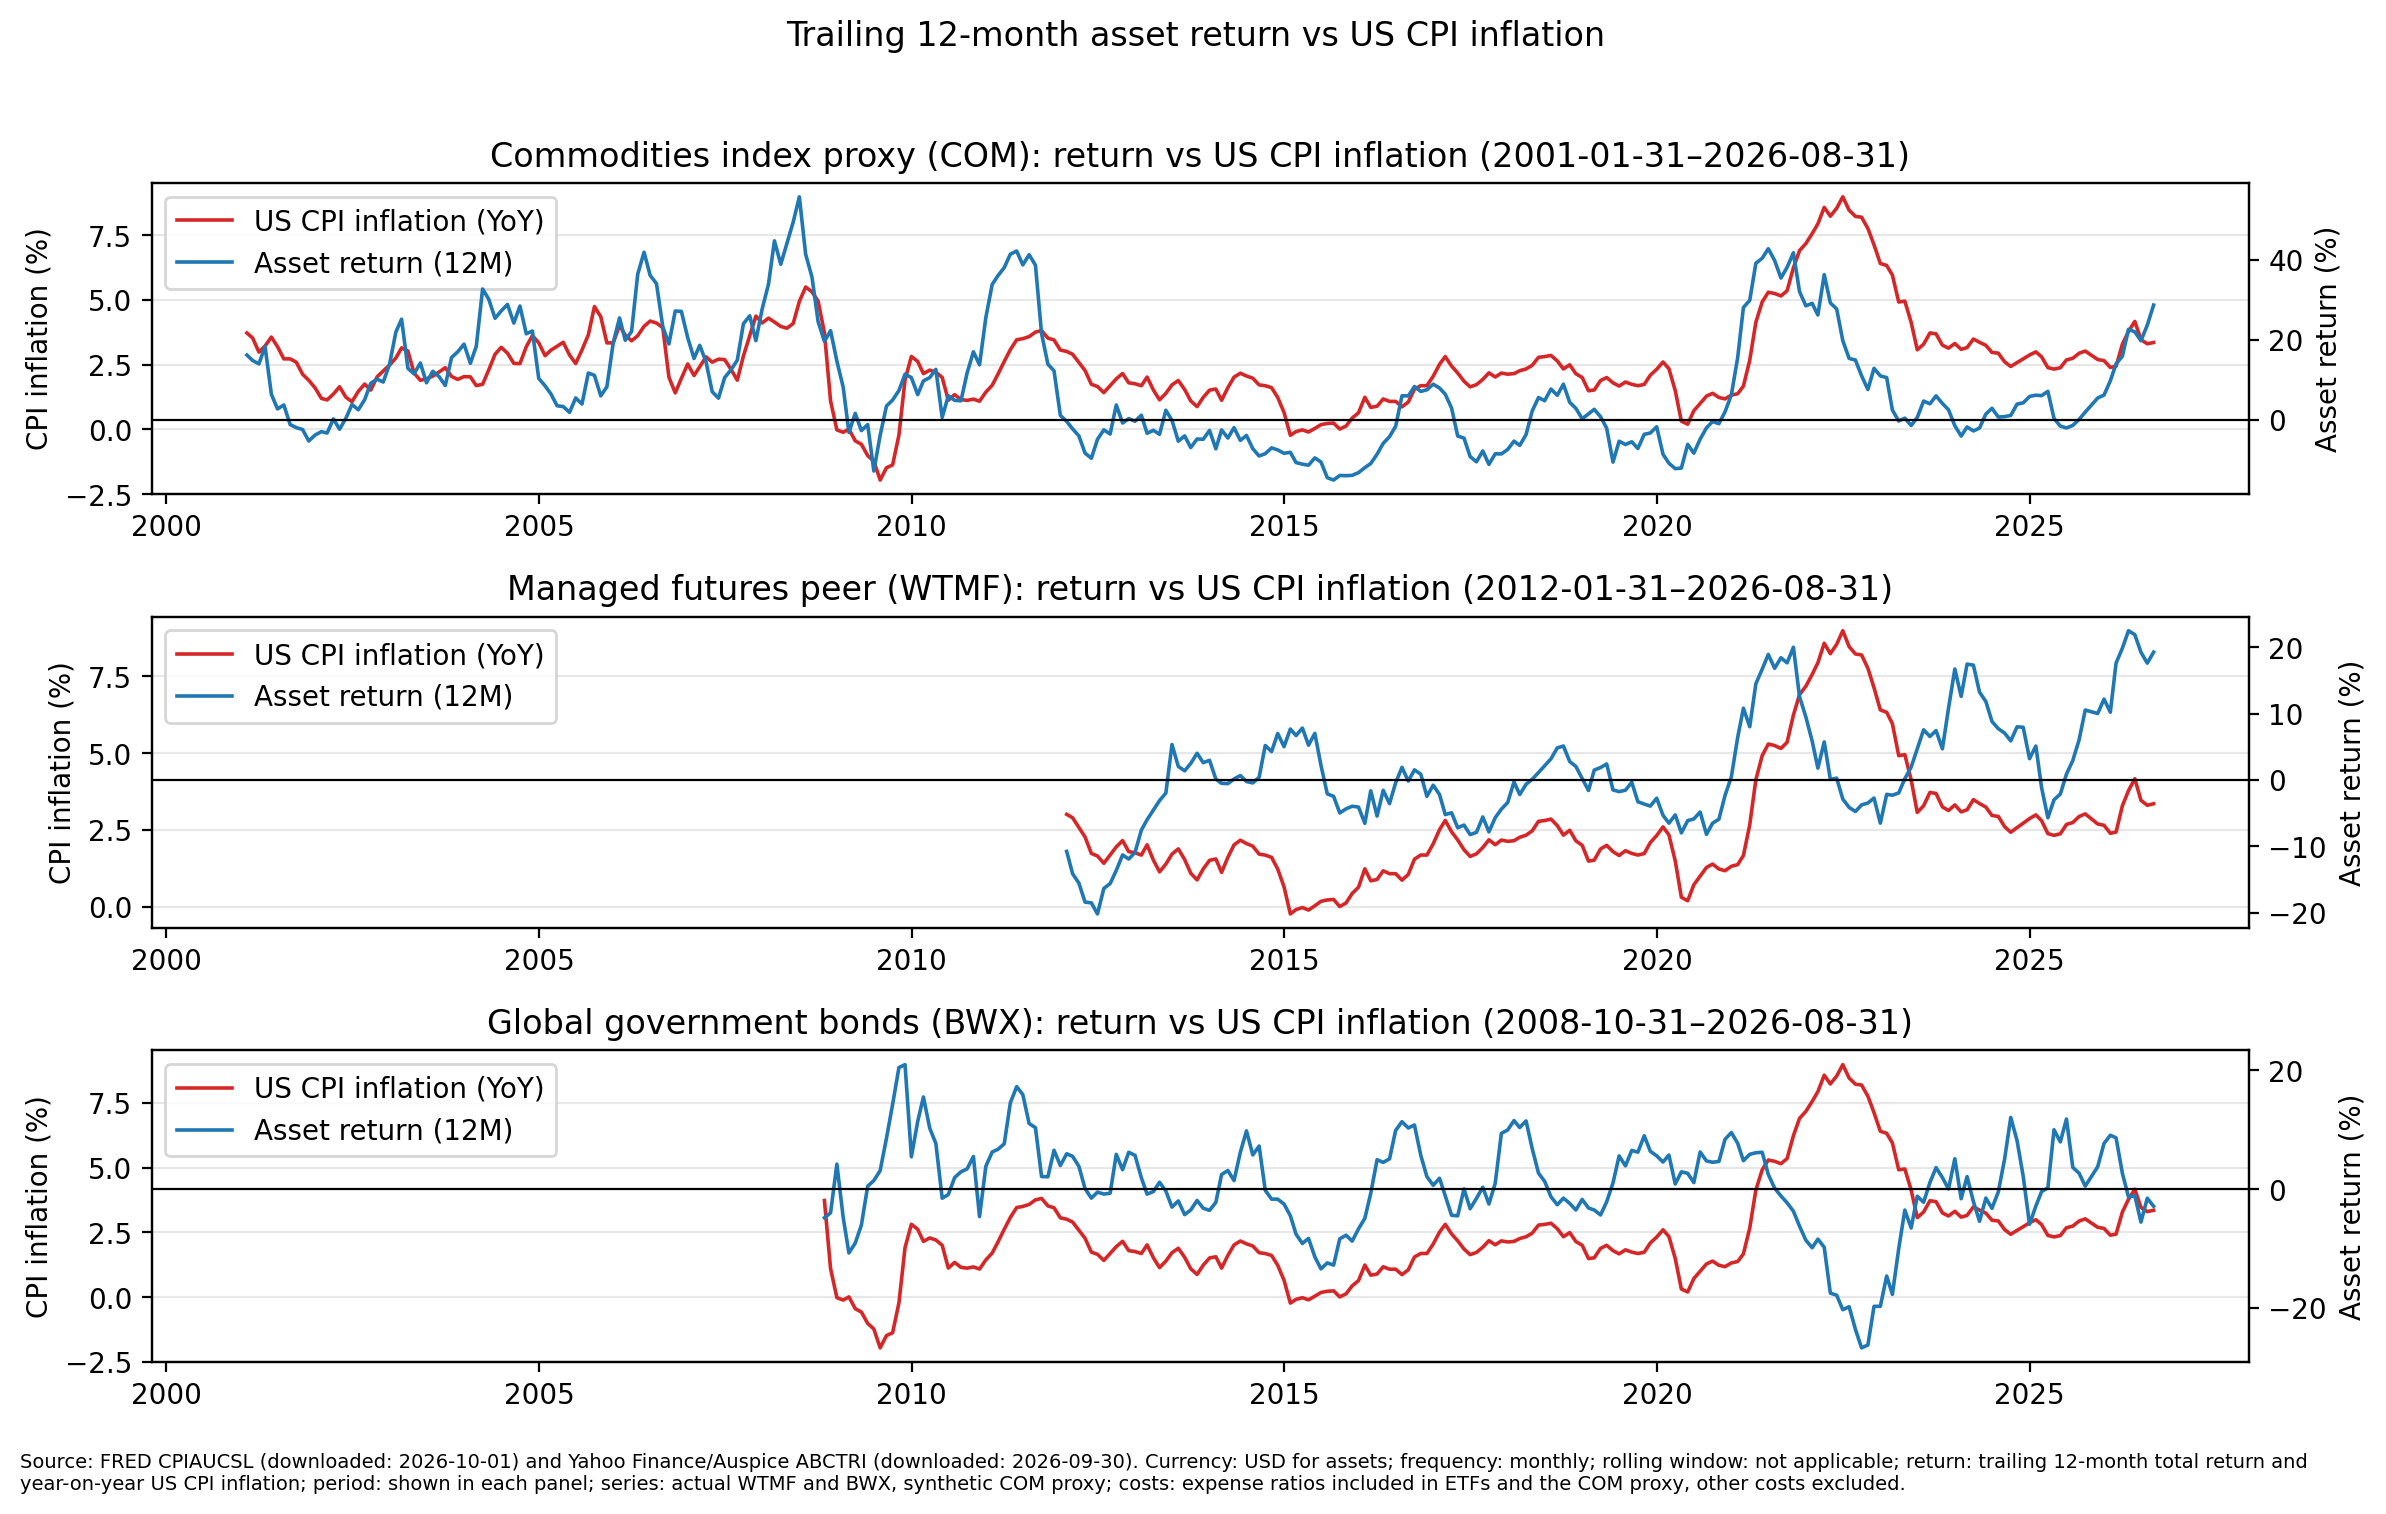
Non accontentandomi dello studio delle correlazioni con MSCI World e ulteriormente incuriosito dagli fattori di rischio, ho analizzato il loro comportamento in base all'inflazione corrente ma... per economia della trattazione e non aggiungere rumore, mi limito a presentare il rendimento total return (con o senza TER a seconda dello strumento) contro il CPI USA.
Una pizza in meno per un po' di tranquillità in più
Tornando (finalmente) all'hot-topic del backtest, un buon punto di partenza può essere questo:
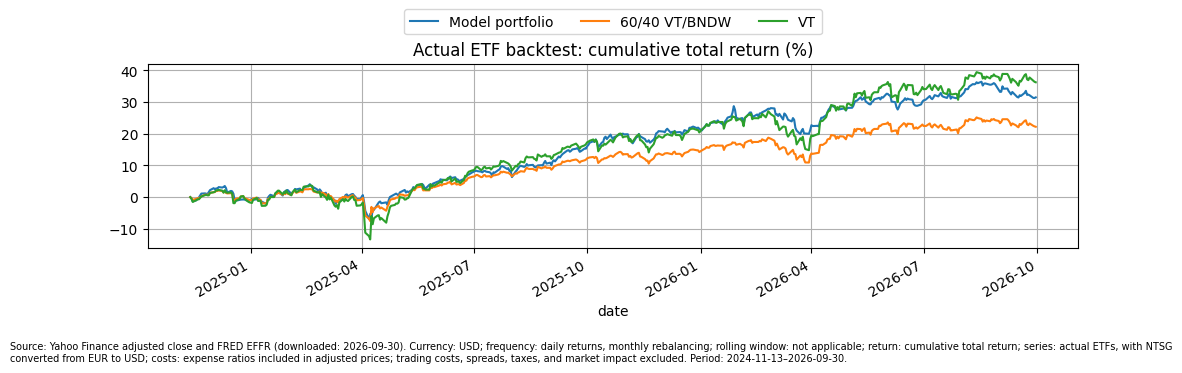
Come si può facilmente notare, anche in questo caso, i dati (seppur chiari) sono statisticamente insifignicanti: il backtest con ETF reali parte solo dal 13 novembre 2024: 23 mesi che NON dicono assolutamente nulla e sono quanto di più lontano dalla teoria del model portfolio presentato, non riuscendo a dimostrare comportamenti diversi in regimi di mercato diversi.
Anche allargando il backtest fino al 2019 con indici ricostruiti (i.e. sintetici, dettagli nell'appendice) i dati parlano ancora poco:
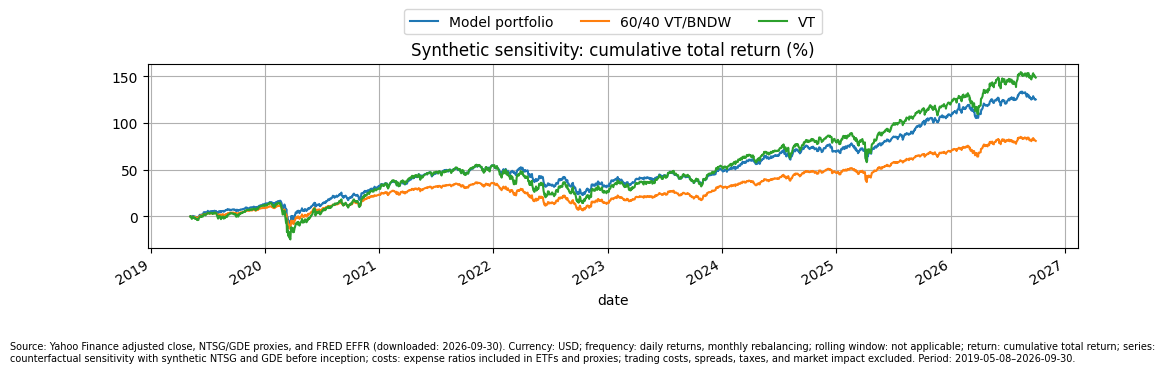
| Strategy | Cumulative return | CAGR | Volatility | Max drawdown | Sharpe |
|---|---|---|---|---|---|
| Model portfolio | 1.25 | 0.12 | 0.13 | -0.22 | 0.70 |
| 60/40 VT/BNDW | 0.81 | 0.08 | 0.12 | -0.22 | 0.50 |
| VT | 1.49 | 0.13 | 0.19 | -0.34 | 0.60 |
Il model portoflio, anche cambiando leggermente i pesi o le valute di riferimento, mostra pattern sempre abbastanza simili:
- CAGR leggermente più basso di un 100% stocks, molto migliore di un 60/40
- volatilità al 12.74%, leggermente più alta dell'11.68% del 60/40, ma molto più bassa del 18.70% di VT
- max drawdown del -22.42%, quasi uguale a quello del 60/40 durante il Covid e meno catastrofico di -34.24% di VT
- di conseguenza, Sharpe ratio migliore di entrambi (but, again: con lo Sharpe ratio non ci paghi l'affitto!)
Anche affidandosi a backtest di terze parti (Backtesto, grazie Dani!), pur cambiando leggermente la composizione del Model Portfolio per adeguarsi alla disponibilità degli indici, i numeri dicono più o meno la stessa cosa.
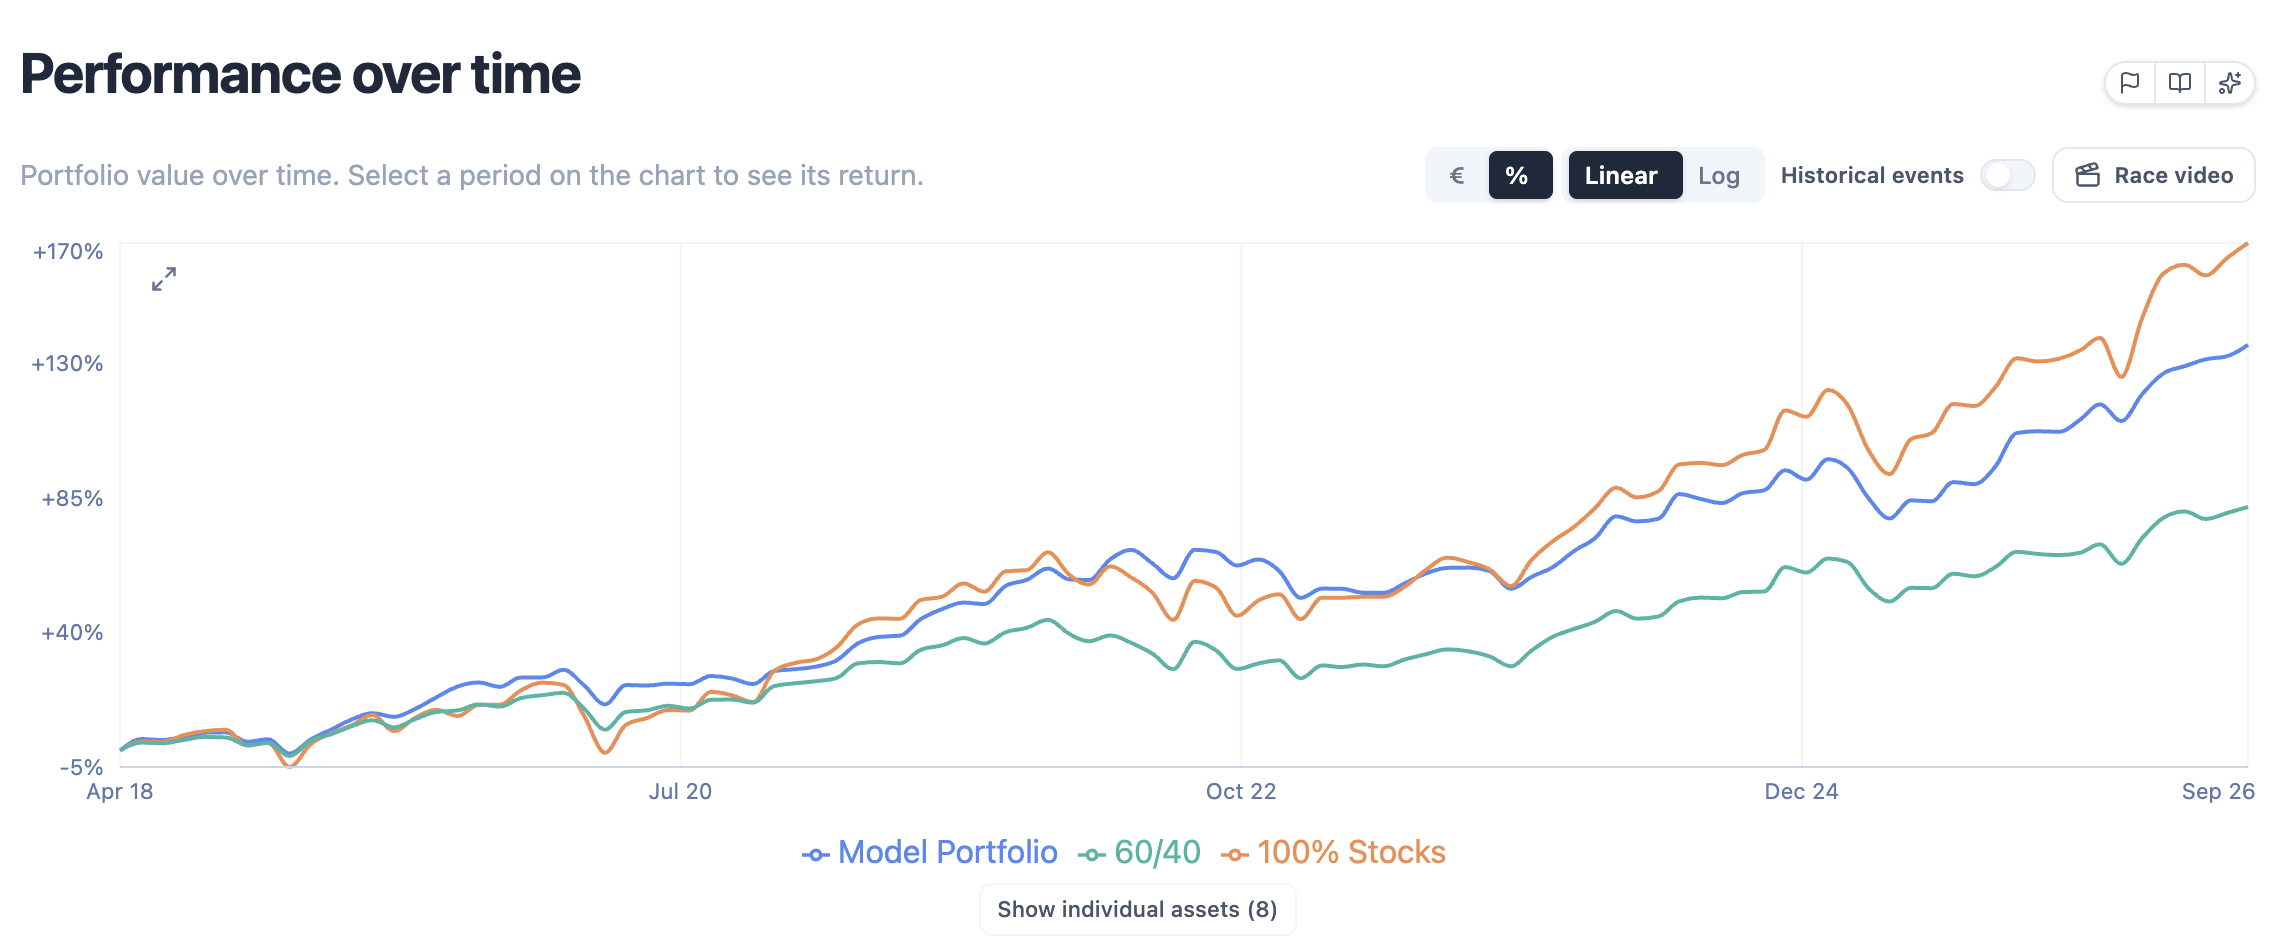
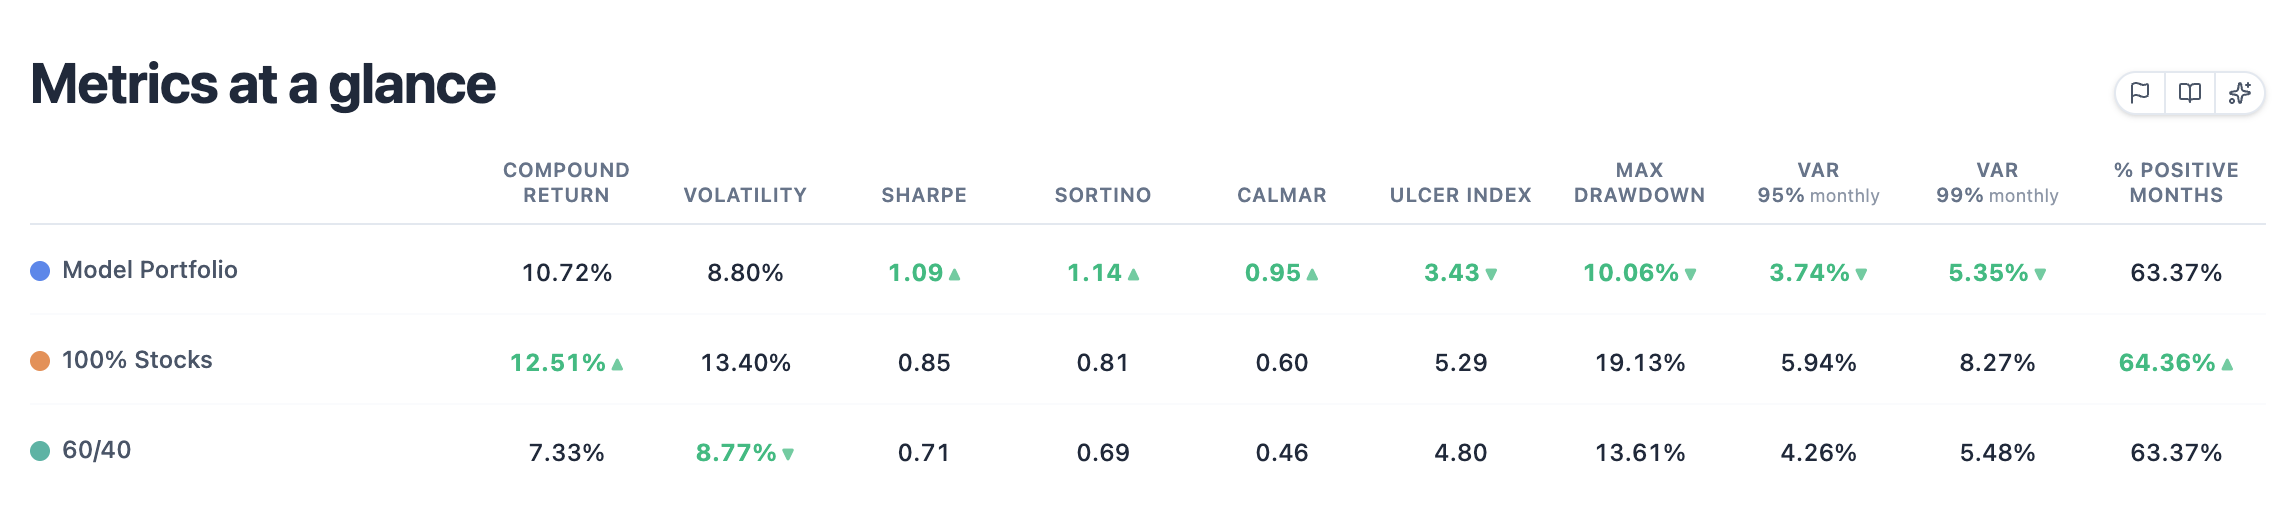
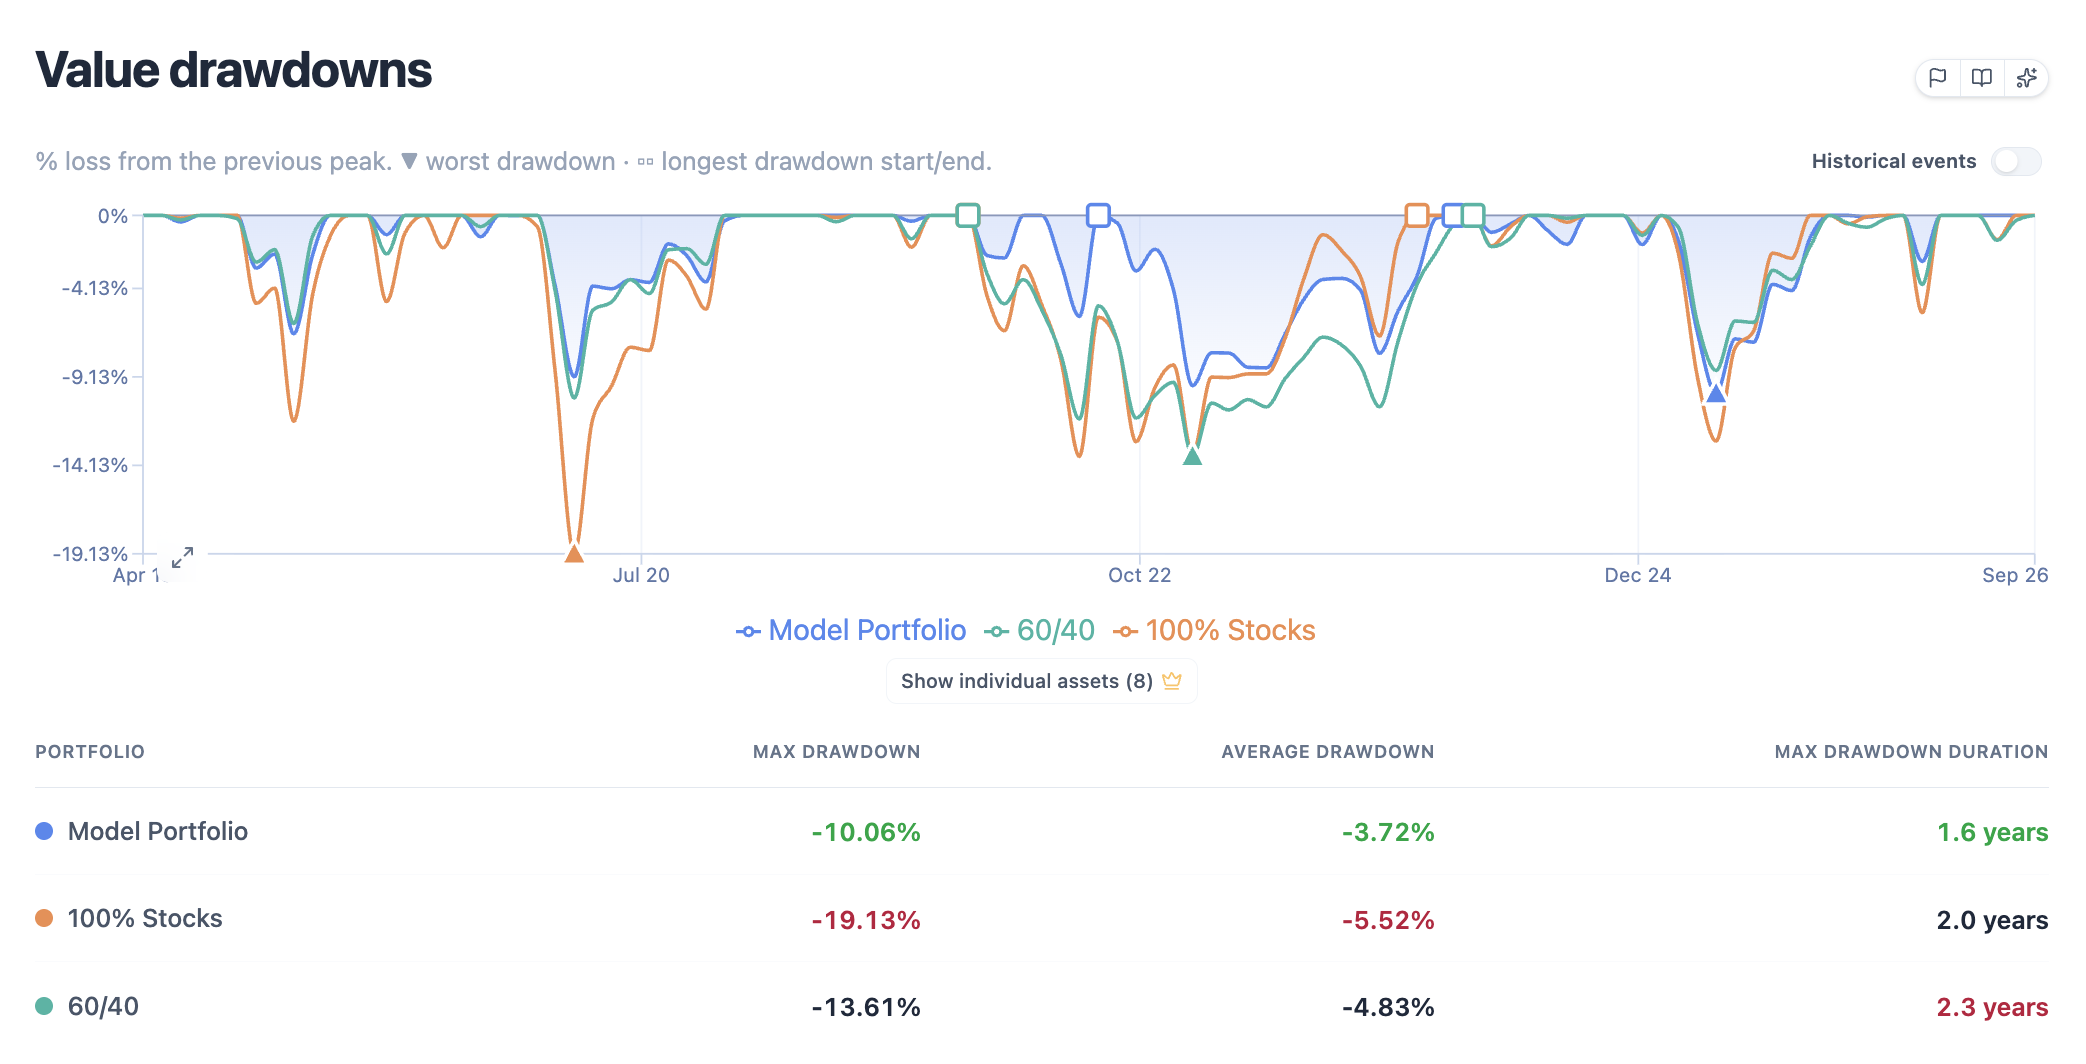
Vista la ridondanza di metriche e serie storiche, colgo l'occasione per concentrarmi sui periodi in rosso: oltre che presentare un max drawdown più limitato, anche il drawdown medio e la sua durata sono più favorevoli rispetto a 100% stocks e 60/40, a rafforzare l'idea che i diversificatori presentati reggono meglio cambi di regimi o crolli.
Sfruttando Backtesto, risulta ulteriormente interessante il paragone tra NTSG (90 equities + 60 bonds) e VWCE, nel caso in cui si voglia tiltare maggiormente il portafoglio a favore di un'esposizione azionaria, pur mantenendo un'allocazione > 100% tramite la capital efficiency:
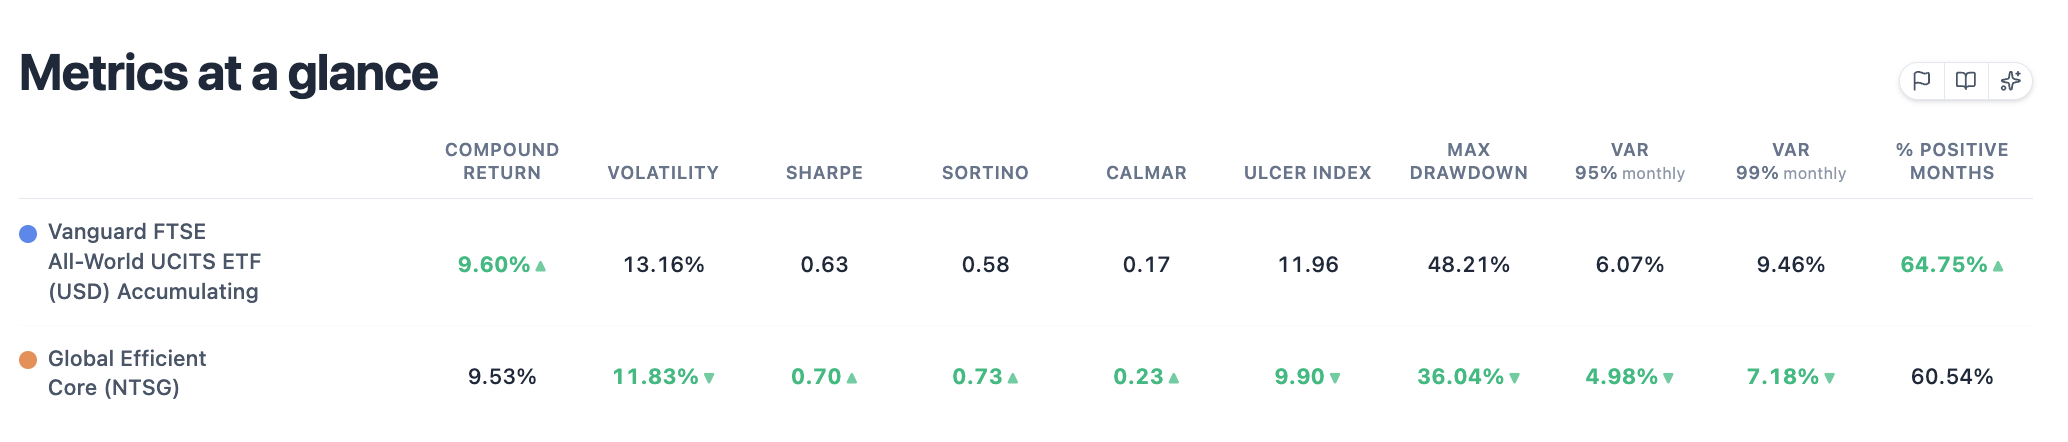
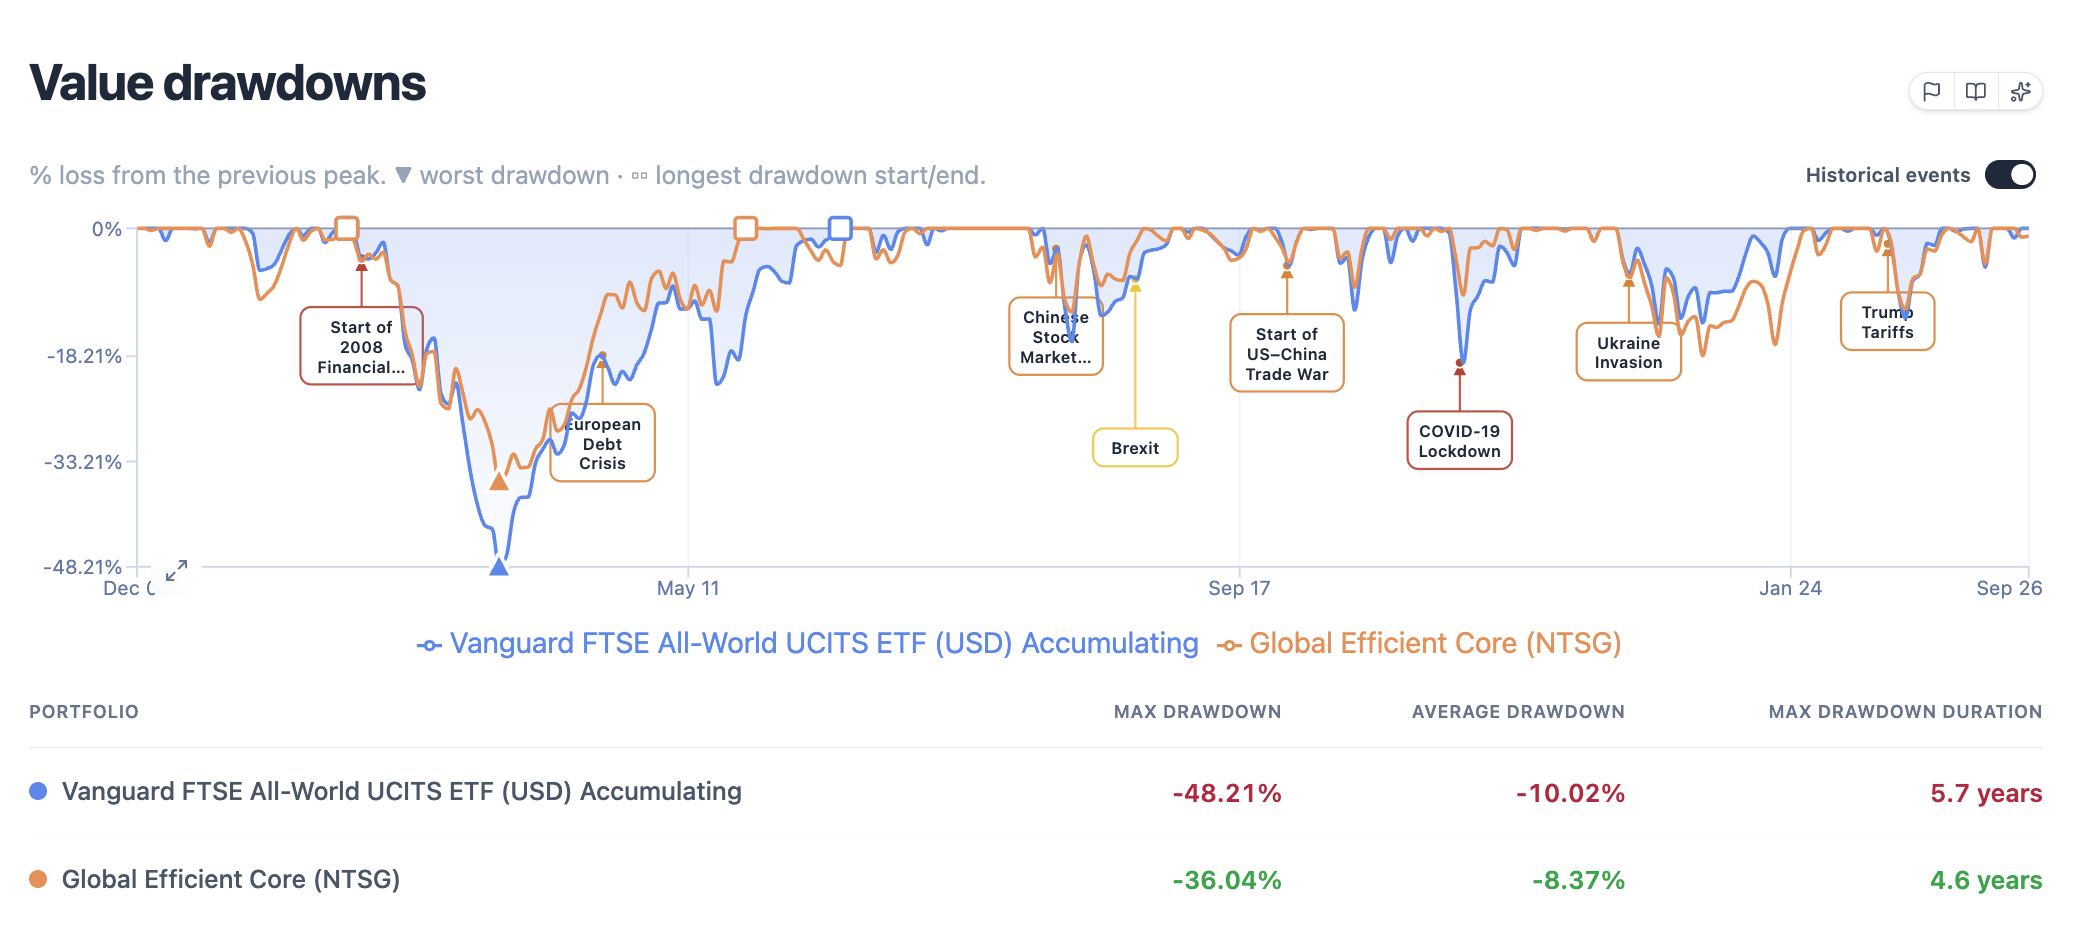
In base ai dati storici, sacrificando pochi punti percentuali di CAGR (70 USD all'anno su un patrimonio di 100k, una pizza a Zurigo) si ottiene un profilo di rischio migliore: volatilità e max drawdown ridotti e uno inutile Sharpe ratio maggiore!
In conclusione, mi rendo conto che l'approccio proposto, sia per una questione di disponibilità limitata di dati storici su cui fare backtest e simulazioni, sia per la maggiore complessità della gestione quotidiana del portafoglio (ribilanciare e investire periodicamente con un solo ETF è molto più semplice), non sia adatto alla maggior parte degli investitori retail... per cui "VWCE & chill" resta un punto di partenza quasi ottimale ma, come detto nello scorso articolo:
- si tratta perlopiù di un esercizio di stile con un "utile" risvolto pratico;
- mi diverto parecchio;
- this is not financial advice.
Cheers!
Per saperne di più
Should you own gold? (justETF)
Understanding gold in a portfolio (J.P. Morgan Asset Management)
Understanding the dynamics of stock/bond correlations (Vanguard)
NTSG: WisdomTree Global Efficient Core ETF (The Italian Leather Sofa)
NTSX is available in Europe (The Italian Leather Sofa)
Come integrare NTSG nel tuo portafoglio di ETF
ETF con leva su obbligazionario: Wisdom Efficient Core NTSX e NTSG
Ti stanno convincendo che azioni e bond non bastano più (The Bull Podcast)
Appendice tecnica
A.1 Source code
Il codice utilizzato per le analisi è stato liberamente sviluppato con l'aiuto di Gpt-5.6 ed è disponibile alla repository Github del progetto.
Gli indici sintetici, quando possibile, sono stati ricostruiti affidandosi il più possibile alle metodologie pubbliche e alle serie storiche già esistenti. Non rappesentano certezza e introducono un elevato rischio di modello.
Maneggiare con cautela!
| Strumento o benchmark | Esposizione | Info |
|---|---|---|
| NTSG | 90% azioni globali sviluppate + 60% futures obbligazionari globali | NTSG reale; VT e BNDW per descrivere le esposizioni; proxy esteso con SPY, EFA ed EWC per il 90% azionario, IEF e BWX per il 60% obbligazionario nozionale e cash per il 10% finanziato. Il proxy NTSG non riproduce integralmente filtri ESG, pesi valutari, otto futures governativi, roll, collateral multi-valuta e trigger di ribilanciamento reali. |
| COM | Commodity con trend following long/flat | COM reale; PDBC come proxy descrittivo; Auspice Broad Commodity Total Return Index al netto del TER per la storia lunga. La storia dell'indice precedente al 30 settembre 2010 è simulata dall'emittente. |
| DBMF | Managed futures | DBMF reale; WTMF come peer descrittivo. WTMF non viene usato per retrodatare DBMF nel backtest. |
| GDE | 90% azioni large cap USA + 90% futures sull'oro | GDE reale; SPY e GLD per descrivere le esposizioni; proxy sintetico 90/90. Il proxy GDE non replica le decisioni attive e il roll dei futures sull'oro. |
| TAIL | Treasury USA + put SPX out-of-the-money | TAIL reale; PPUT soltanto come benchmark separato. PPUT contiene un portafoglio S&P 500 più put mensili al 5% OTM; TAIL contiene soprattutto Treasury e una ladder dinamica di put. |
| MSCI World | Benchmark azionario per le correlazioni | MSCI World Standard Price Index in USD. Indice non investibile e price return: esclude dividendi, mercati emergenti e small cap, serve solo come riferimento per misurare il co-movimento azionario. |
| 60/40 e VT | Benchmark del backtest | 60% VT / 40% BNDW e 100% VT. ETF total return reali, ribilanciati mensilmente nel 60/40. |
Post Scriptum: next deep dives:
- cose che ancora non mi convincono del model portfolio proposto
- analisi e replica quantitativa di managed futures
- come funzionano effettivamente gli ETF stacked proposti da Return Stacked Portfolio Solutions? Hanno senso anche per l'investitore retail europeo?
- AOB