Quando ero in quarta liceo, comprai le mie prime azioni: qualche centinaio di dollari divisi tra Alibaba e Intel, senza sapere nulla di passive investing e con la spensieratezza di un neo-maggiorenne che cerca di far fruttare i pochissimi risparmi di qualche anno di lavoretti.
Nei primi anni di ingegneria, iniziai ad appassionarmi ai mercati e scoprii l'esistenza degli ETF. Come naturale conseguenza, iniziai a spostare il salvadanaio, che lentissimamente cresceva, nell'ETF più famoso di tutti: VWCE.
Dopo poco più di un anno, nel pieno del romanticismo per "stocks for the long run", cresciuto in una decade in cui le azioni avevano sovraperformato qualsiasi altra cosa e convinto di avere un orizzonte temporale lunghissimo, iniziai ad allocare parte del mio portafoglio in ETF daily leveraged: prima nell'Amundi MSCI USA Daily (2x) Leveraged UCITS ETF Acc (essendo l'unico ragionevole disponibile su Scalable Capital) e, solo dopo aver aperto un conto su IB in Svizzera, nell'Amundi MSCI World (2x) Leveraged UCITS ETF Acc, portando la mia quota in leva fino al del portafoglio.
(Nota a margine: sebbene la parola "leva" faccia pensare a rischio estremo o speculazione, alcuni studi mostrano che, per orizzonti temporali lunghi e mercati "direzionali", può esistere un livello "ottimale" di leva , purché si sia disposti a tollerare maggiori oscillazioni del patrimonio nel breve periodo.)
Con il lungo periodo non paghi l'affitto
Sebbene questa strategia possa essere sensata per un orizzonte temporale mooooolto lungo, due incertezze mi hanno fatto cambiare idea:
- sono sicuro di avere un orizzonte temporale così lungo? Nonostante abbia mamma e papà pronti a (sopportarmi e) supportarmi finanziariamente, non so bene che lavoro farò, dove e con chi vivrò tra due anni, figuriamoci nel lungo periodo... Ha quindi senso considerare la possibilità di dover (ottimisticamente per il minor tempo possibile) prelevare dal mio conto, anche solo per investire su me stesso o mantenere questo stile di vita (per quanto si possa essere frugali... l'affitto a Zurigo picchia!);
- non avendo mai vissuto, nemmeno lontanamente, una sequenza di anni (per non dire decenni) in perdita, quanto deriva dai rendimenti positivi degli scorsi decenni questa mia propensione per le azioni?
Di conseguenza, in maniera abbastanza temporanea e affrettata, ho aggiunto, pur mantenendo l'ETF in leva, un ETF obbligazionario a durata corta per eventuali spese nel breve termine, aderendo (mooolto parzialmente) alla filosofia dei quattro pilastri del Prof Coletti (liquidità, fondo di emergenza, obbligazioni per spese previste, azioni per il lungo termine).
Tuttavia, da quando, qualche mese fa, ho iniziato a studiare asset class, correlazioni e portafogli modello (tutte le risorse sono in coda all'articolo), ho apprezzato sempre di più l'idea di adottare una visione più olistica del portafoglio (qualcuno direbbe Total Portfolio Approach), ragionando più per fattori di rischio che per esposizione azionaria o geografica.
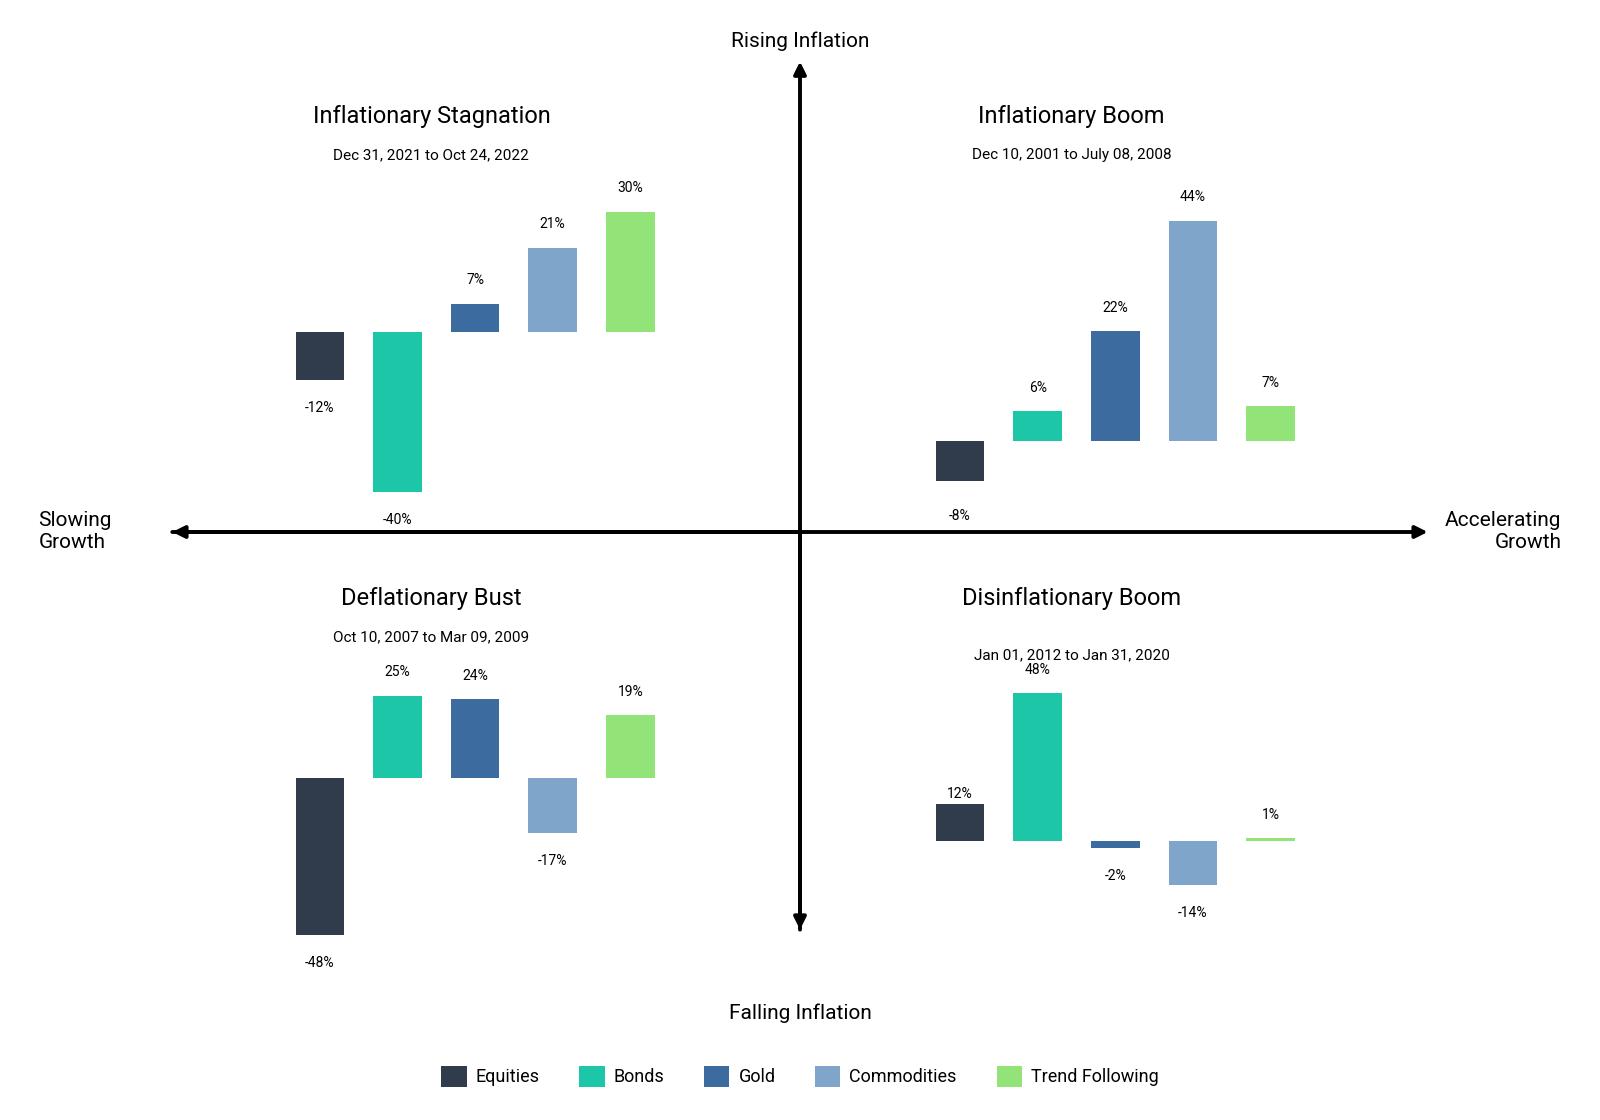
L'idea alla base è che fattori di rischio (asset class) diversi rispondano bene a regimi di mercato differenti. Proiettando e semplificando tutto in quattro quadranti, dati dalle combinazioni di inflazione alta/bassa e crescita/recessione, dati storici mostrano rendimenti diversi in base al quadrante di riferimento:
Riempire il piatto il più possibile
Con queste assunzioni, il classico non basta più: almeno in un mondo ideale, è infatti ragionevole includere nel portafoglio altri diversificatori, motivo per cui ho deciso di far gravitare il mio portafoglio attorno alle seguenti asset class:
- Global equities
- Global bonds
- Managed futures
- Commodity trend
- Gold
- Tail risk (deep OTM options)
Non volendo sacrificare un'esposizione , anche per ridurre i rimpianti quando azioni e obbligazioni corrono, entra in gioco il return stacking: un concetto che permette di "impilare" fonti di rendimento aggiuntive su un'esposizione classica, senza doverle inserire in un'allocazione che somma necessariamente al .
Secondo questa logica, tramite l'uso di contratti futures, è dunque possibile ottenere un'esposizione nominale superiore al capitale investito.
Supponiamo di investire e di allocarlo tra bond e azioni.
L'approccio classico prevede di investire in azioni e in bond.
Tramite il return stacking, si investe sempre una somma in azioni e si aggiunge un'esposizione ai bond (o a qualsiasi altra asset class) tramite contratti futures e il mantenimento di un collaterale.
Solitamente, il collaterale è costituito dalla restante quota sotto forma di cash ma, in alcune soluzioni, il portafoglio nel suo complesso può fungere da collaterale.
Pur non essendoci quindi un finanziamento esplicito per acquistare bond, la differenza tra margine e valore nozionale rappresenta la leva implicita nei futures.
Ad esempio, in un portafoglio con esposizione azionaria pari a ed esposizione obbligazionaria pari a , dove è il moltiplicatore implicito del futures, la componente obbligazionaria guadagna o perde circa lo per una variazione dello del sottostante, ceteris paribus.
(Nota semi-tecnica: prima della scadenza di ogni contratto futures, la strategia chiude la posizione e ne apre una equivalente con scadenza successiva, così da mantenere l'esposizione costante. Questo processo, detto roll, fa sì che il rendimento dipenda sia dalla variazione del sottostante sia dal costo o beneficio del roll.)
Fortunatamente, questa logica non deve essere implementata manualmente: diversi provider di ETF offrono infatti soluzioni che seguono questo meccanismo.
NTSG, ad esempio, il principale ETF del mio portafoglio, per ogni dollaro investito:
- alloca in global equities in modo tradizionale (applicando, ahimè, un filtro ESG...);
- utilizza il rimanente cash, , come collaterale per contratti futures su obbligazioni globali, ottenendo un'esposizione obbligazionaria pari a circa per ogni unità investita nell'ETF.
Di conseguenza, l'ETF rappresenta un in azioni e obbligazioni.
Allo stesso modo, l'ETF GDE:
- alloca in US large-cap equities;
- utilizza il rimanente come collaterale cash per futures sull'oro, ottenendo un'esposizione del al sottostante.
Ingredienti, dosi e un pizzico di pepe leva
Per decidere i pesi del portafoglio sono partito da un classico 60/40 e, incrociando backtest e altri Model Portfolio, ho così pesato asset class e strumenti alternativi:
| ETF | Esposizione | Allocazione |
|---|---|---|
| NTSG | Global Equities + Global Bonds | |
| COM | Commodities with trend following | |
| DBMF | Managed Futures | |
| GDE | US Equities + Gold | |
| TAIL | US Treasuries + deep OTM put options |
che, nella versione vanilla (senza ulteriore leva/prestiti), produce le seguenti esposizioni:
| Asset Class | Esposizione nominale |
|---|---|
| Azioni | |
| Obbligazioni | |
| Materie prime | |
| Trend | |
| Oro | |
| Strategia tail risk | |
| Totale |
(Si noti il totale a causa dell'uso della leva implicita. Per semplicità, TAIL è trattato come un'unica strategia e non è scomposto tra Treasury e opzioni.)
In aggiunta, per modificare ulteriormente il profilo di rischio e rendimento del portafoglio, è possibile prendere liquidità a margine (in prestito), nel mio caso tramite Interactive Brokers.
Così facendo, si modificano le esposizioni moltiplicandole per un fattore , dato da , dove è l'equity e la liquidità presa in prestito. Deve inoltre valere , calcolato dal broker sulle posizioni. In una semplificazione con maintenance margin uniforme e gross exposure , la condizione diventa .
(, e non sono costanti, ma dipendono dal rendimento del portafoglio e quindi variano nel tempo.)
Di conseguenza, l'esposizione risulterebbe in:
| Asset Class | Formula |
|---|---|
| Azioni (Global + US Equities) | |
| Obbligazioni globali | |
| Materie prime | |
| Trend following | |
| Oro | |
| Strategia tail risk |
Impostando, ad esempio, , il portafoglio risulterebbe:
| Asset Class | Senza leva IB | Effettiva con |
|---|---|---|
| Azioni (Global + US Equities) | ||
| Obbligazioni globali | ||
| Materie prime | ||
| Trend following | ||
| Oro | ||
| Strategia tail risk | ||
| Totale |
Nonostante negli ultimi anni il mio portafoglio sia cambiato molto, grazie alla maggiore consapevolezza acquisita, non nego che ci siano ancora molti aspetti che NON mi convincono e che richiedono ulteriore studio (in primis: 'sto maledetto filtro ESG e la composizione dell'esposizione obbligazionaria), ma questa è un'altra storia!
To sum up... mi rendo conto che queste formulazioni e complicazioni siano ben lontane dalla filosofia "VWCE and chill..." e non siano adatte alla maggior parte degli investitori retail, ma:
- si tratta perlopiù di un esercizio di stile con un "utile" risvolto pratico;
- mi diverto parecchio;
- this is not financial advice.
Cheers
Per saperne di più
What is Return Stacking? (Return Stacked)
Model Portfolio (The Italian Leather Sofa)
Model Portfolio Enhancements (The Italian Leather Sofa)
Model Portfolio Enhancements Update (The Italian Leather Sofa)
Tail Risk: A Quick Guide (The Italian Leather Sofa)
NTSG: WisdomTree Global Efficient Core ETF (The Italian Leather Sofa)
Come integrare NTSG nel tuo portafoglio di ETF (Dani & Dati)
Understanding the dynamics of stock/bond correlations (Vanguard)
Ti stanno convincendo che azioni e bond non bastano più (The Bull Podcast)
Come usare DBMFE per costruire un portafoglio perfetto (Dani & Dati)
Appendice Tecnica
A.1 - Dubbi e limiti per la gestione patrimoniale privata
Qualche ora dopo aver pubblicato questo articolo (28 settembre 2026, ore 18:00) un caro amico mi pose il seguente dubbio:
Come si colloca il portafoglio descritto rispetto alla distinzione tra gestione patrimoniale privata e commercio professionale di titoli?
Per tutti coloro che non hanno mai fatto con la fiscalità svizzera: questa classificazione implica una conseguenza pratica importate:
- nella gestione patrimoniale privata, gli utili in capitale realizzati vendendo titoli appartenenti alla sostanza privata sono esenti dall'imposta sul reddito (in poche parole: capital-gain tax NULLA!)
- se l'attività è qualificata come commercio professionale di titoli, gli utili realizzati sono reddito da attività lucrativa indipendente e concorrono quindi al reddito imponibile (in poche parole: si sommano al reddito annuo su cui si calcolano le tasse)
La Circolare ESTV n. 36 prevede un esame preliminare ed esclude il commercio professionale di titoli quando sono soddisfatte tutte le seguenti condizioni:
- i titoli venduti sono stati detenuti per almeno sei mesi;
- il volume annuale delle transazioni (somma dei prezzi di acquisto e dei ricavi di vendita) non supera cinque volte il valore dei titoli e della liquidità all'inizio del periodo fiscale;
- gli utili in capitale realizzati non sono necessari a sostituire redditi mancanti per mantenersi (di regola, il criterio è soddisfatto se tali utili sono inferiori al del reddito netto del periodo fiscale);
- gli investimenti non sono finanziati con capitale di terzi, oppure i proventi imponibili dei titoli (interessi e dividendi) superano gli interessi passivi proporzionalmente attribuibili al debito;
- l'acquisto e la vendita di derivati si limitano alla copertura (hedging) di posizioni proprie in titoli.
Il mancato rispetto di uno dei criteri fa venir meno l'esclusione preliminare, ma non comporta automaticamente la qualifica di investitore professionista (in questo caso, l'autorità valuta la situazione caso per caso).
In particolare, nel portafoglio descritto:
- i futures detenuti in NTSG e GDE non costituiscono debito personale né operazioni in derivati eseguite direttamente dall'investitore, in quanto quote di fondi comuni.
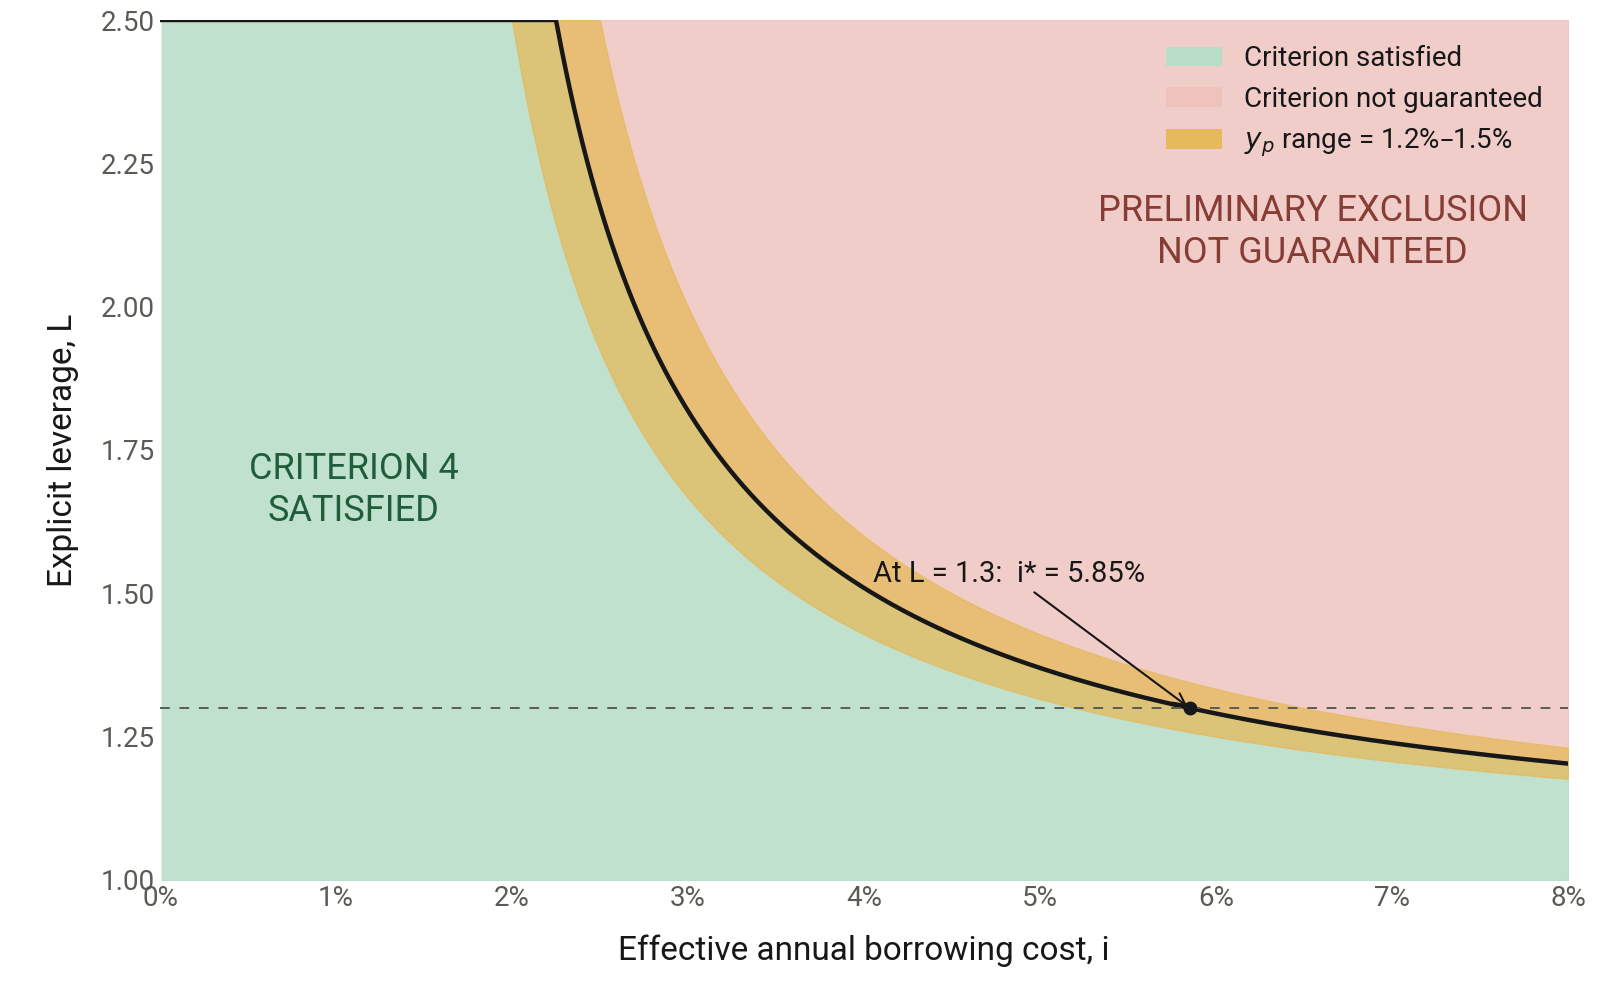
- il prestito a margine, al contrario, rappresenta capitale di terzi e rende necessario verificare la condizione 4. A questo scopo, propongo il seguente modello semplificato.
Siano:
- capitale iniziale
- debito a margine
- leva esplicita del portafoglio
- capitale investito
- rapporto tra i proventi lordi imponibili annui dei titoli e ;
- costo annuo effettivo del debito, comprensivo dello spread applicato del broker ().
Poiché , sotto le ipotesi semplificative di leva, rendimento imponibile e tasso costanti durante, il criterio 4 è soddisfatto quando:
Semplificando , se si deriva il livello massimo di leva compatibile con il criterio:
Al contrario, se , la condizione è rispettata .
In forma equivalente, per il tasso massimo è:
A.2 - Orizzonti temporali e rapporti di leva ottimali
Sempre in risposta al messaggio del mio caro amico, mi è venuto naturale chiedermi:
Condizionatamente alla qualificazione come investitore (trader) professionale e a una capital gain-tax NON nulla, per quali combinazioni di leva , orizzonte , costo del debito e aliquota effettiva il patrimonio netto della strategia a leva supera quello della gestione privata (senza leva) con capital-gain tax nulla?
Il confronto combina quindi due casi distinti:
- Scenario A: lo stesso portafoglio con leva esplicita con capital gain tax
- Scenario B: un portafoglio con leva esplicita (i.e. senza debito a margine) e assenza di capital gain
Siano:
- capitale proprio iniziale
- orizzonte temporale, espresso in anni
- rendimento annuo composto del portafoglio senza leva esplicita
- leva esplicita (mantenuta costante in tutto )
- costo annuo del finanziamento a margine
- aliquota effettiva complessiva (applicata solo alla plusvalenza nello scenario professionale).
- valore del portafoglio al tempo prima delle tasse, nello scenario
- capitale al tempo (dopo le tasse), nello scenario
Nello Scenario A, l'investitore sfrutta una leva e il suo rendimento annuo sul capitale è, prima delle tasse:
Il patrimonio in è, prima delle imposte sul capital gain:
Assumendo che l'intera plusvalenza venga realizzata/tassata soltanto a , si ricava:
Che, nel caso , diventa
Nello scenario B, l'investitore non utilizza margine () e non riceve alcuna tassazione sul capital-gain:
Di conseguenza, la strategia a leva è conveniente se e solo se:
che, sostituendo, diventa:
Risolvendo l'equazione per , si ricava il costo massimo del debito per cui la strategia a leva risulta conveniente:
Il modello rimane _volutamente _ iper semplificato: assume rendimenti, costo del debito, leva e aliquota costanti, non considera volatilità, margin call, variazioni valutarie, tasse pagate negli anni intermedi e molte altre complessità della realtà. Il CAGR non può essere “levereggiato” linearmente in presenza di volatilità.
A puro titolo illustrativo, si possono considerare i seguenti esempi numerici:
| Variabile | Valore |
|---|---|
| capitale iniziale | |
| rendimento annuo del portafoglio | |
| costo annuo del margine | |
| leva esplicita | , , |
| orizzonte | , , anni |
| aliquota effettiva | , , |
I patrimoni finali, arrotondati all'unità, risultano:
| scenario B | scenario A, | scenario A, | scenario A, | ||
|---|---|---|---|---|---|
e, in termini % rispetto allo scenario B:
Sotto queste ipotesi, la convenienza della leva moderata dipende fortemente dall'aliquota e da :
- con emerge soltanto a e
- aumentando la leva a emerge prima e per più combinazioni.
- la convenienza aumenta all'aumentare di ma... proprio in questi casi, diventano più rilevanti i rischi esclusi dal modello!
A.3 - Backtesting della strategia
Coming soon... probabilmente in un articolo dedicato!